Ecuaciones Diferenciales Ordinarias (EDO) de Primer Orden
Referencia: Zill, D. G. (2018). Matemáticas avanzadas para ingeniería (3.ª ed.). Vol. 1: Ecuaciones diferenciales. Cengage Learning.
Introducción a las Ecuaciones Diferenciales
Figura:Ecuaciones diferenciales
Una ecuación diferencial es una relación matemática que vincula una función desconocida, sus variables y una o más de sus derivadas. Son herramientas fundamentales para modelar sistemas dinámicos donde se conocen las tasas de cambio de las variables.
Clasificación Fundamental
Para resolver una ecuación diferencial, primero debe clasificarse según tres criterios principales:
Por Tipo:
Ecuaciones Diferenciales Ordinarias (EDO): La función desconocida depende de una única variable independiente (e.g., dxdy+2y=0).
Ecuaciones Diferenciales Parciales (EDP): La función depende de dos o más variables independientes, involucrando derivadas parciales.
Por Orden: El orden de una ecuación diferencial es igual al orden de la derivada más alta presente en la ecuación. Por ejemplo, una ecuación con y′′ es de segundo orden.
Por Grado: Es la potencia (exponente) a la que está elevada la derivada de mayor orden, una vez que la ecuación se ha escrito en forma polinomial respecto a sus derivadas. Si la derivada mayor es (y′′)3, el grado es 3.
Por Linealidad: Una EDO de orden n es lineal si la variable dependiente y y todas sus derivadas tienen un exponente de 1 (grado 1), y los coeficientes que las acompañan dependen exclusivamente de la variable independiente x.
Figura:clasificacion de ecuaciones diferenciales
Derivación Parcial (Fundamento para Ecuaciones Exactas)
En el cálculo de varias variables, una función como f(x,y) depende tanto de x como de y. La derivación parcial consiste en aislar el ritmo de cambio respecto a una sola variable, manteniendo las demás estáticas.
Derivada parcial respecto a x(∂x∂f): Se aplican las reglas normales de derivación a x, mientras que la variable y se trata exactamente como si fuera un número constante.
Derivada parcial respecto a y(∂y∂f): Se deriva respecto a y, asumiendo que x es una constante.
Figura:Derivada parciales definicion
Ejemplo demostrativo:
Sea f(x,y)=x2y3+sin(x)+ey
∂x∂f=2xy3+cos(x)+0 (aquí y3 acompañó a x2 como constante, y ey se volvió cero por no tener x).
∂y∂f=x2(3y2)+0+ey=3x2y2+ey (aquí x2 actuó como coeficiente constante).
1. Variables Separables
1.1 Definición y Forma General
Una ecuación diferencial de primer orden es de variables separables si puede expresarse en una forma donde cada variable y su diferencial respectivo se agrupan de manera independiente en lados opuestos de la igualdad. Su forma general analítica es:
dxdy=g(x)h(y)
Asumiendo que h(y)=0, la expresión se reescribe algebraicamente separando los términos diferenciales:
h(y)1dy=g(x)dx
1.2 Solución General
La solución general se obtiene mediante la integración directa de ambos miembros:
∫h(y)1dy=∫g(x)dx+C
donde C representa una constante de integración arbitraria.
Ejemplo 1.1 - Resolución de una EDO Separable con Valor Inicial (PVI)
Resolver el problema con valores iniciales avanzado:
xdxdy=y2−y,y(e)=2
Solución:
Separamos las variables dividiendo entre x(y2−y) para x>0:
y(y−1)1dy=x1dx
Aplicamos fracciones parciales en el miembro izquierdo (y(y−1)1=y−11−y1) e integramos:
∫(y−11−y1)dy=∫x1dx⟹ln∣y−1∣−ln∣y∣=ln∣x∣+C0
Simplificamos mediante leyes logarítmicas y aplicamos la condición inicial y(e)=2 para hallar la constante particular:
yy−1=C1x⟹22−1=C1e⟹C1=2e1
Despejamos la variable dependiente y(x):
y(x)=2e−x2e(vaˊlida en el intervalo 0<x<2e)
Ejemplo 1.2 - Resolución Separable Trigonométrica
Resolver la ecuación diferencial:
eysin(x)dx−cos2(x)dy=0
Solución:
Separamos variables dividiendo toda la ecuación entre eycos2(x):
cos2(x)sin(x)dx−e−ydy=0⟹e−ydy=sec(x)tan(x)dx
Multiplicamos por −1 y redefinimos la constante C=−C0:
e−y=C−sec(x)⟹−y=ln∣C−sec(x)∣
Despejando explícitamente:
y(x)=−ln∣C−sec(x)∣
2. Ecuaciones Diferenciales Lineales
2.1 Definición y Forma Estándar
Las ecuaciones diferenciales de primer orden lineales se caracterizan porque la variable dependiente y y su derivada y′ aparecen únicamente elevadas a la primera potencia y no forman parte de argumentos no lineales. Su forma estándar es:
dxdy+P(x)y=f(x)
donde P(x) y f(x) son funciones continuas en un intervalo común I.
2.2 Factor Integrante
El método analítico clásico requiere calcular un factor integranteμ(x) definido como:
μ(x)=e∫P(x)dx
Al multiplicar la forma estándar por μ(x), el miembro izquierdo se convierte en la derivada exacta de un producto, permitiendo integrar directamente:
dxd[μ(x)y]=μ(x)f(x)⟹μ(x)y=∫μ(x)f(x)dx+C
Ejemplo 2.1 - Resolución de una EDO Lineal con Condiciones de Frontera
Resolver el problema con valores iniciales:
xdxdy+(1+x)y=e−x,y(1)=0
Solución:
Llevamos la ecuación a su forma estándar dividiendo entre x:
dxdy+(x1+x)y=xe−x⟹P(x)=x1+1
Calculamos el factor integrante μ(x):
μ(x)=e∫(x1+1)dx=eln∣x∣+x=xex
Multiplicamos la forma estándar por μ(x), integramos y evaluamos la condición inicial y(1)=0 para obtener C=−1:
xexy=∫1dx=x+C⟹(1)e1(0)=1+C⟹C=−1
Despejamos la solución particular y analizamos su comportamiento asintótico:
y(x)=xexx−1=e−x−xe−x(limx→∞y(x)=0)
Ejemplo 2.2 - EDO Lineal Trigonométrica
Resolver la ecuación diferencial:
dxdy+ytan(x)=sec(x)
Solución:
La ecuación ya está en forma estándar con P(x)=tan(x) y f(x)=sec(x).
Calculamos el factor integrante μ(x):
μ(x)=e∫tan(x)dx=eln∣sec(x)∣=sec(x)
Multiplicamos la ecuación por sec(x):
sec(x)dxdy+ysec(x)tan(x)=sec2(x)⟹dxd[ysec(x)]=sec2(x)
Integramos respecto a x:
ysec(x)=∫sec2(x)dx⟹ysec(x)=tan(x)+C
Multiplicamos por cos(x) para despejar la función y(x):
y(x)=sin(x)+Ccos(x)
3. Ecuaciones Exactas
3.1 Criterio de Exactitud
Una ecuación escrita en su forma diferencial:
M(x,y)dx+N(x,y)dy=0
es exacta en una región rectangular si las funciones M y N poseen primeras derivadas parciales continuas que satisfacen la condición de simetría:
∂y∂M=∂x∂N
3.2 Solución General
Si se cumple la exactitud, existe una función potencial f(x,y) tal que df=Mdx+Ndy, cuya solución general implícita se define como:
f(x,y)=C
Ejemplo 3.1 - Resolución de una EDO Exacta con Logaritmos
Resolver el problema con valores iniciales:
(ln(y)+xy)dx+(yx+ln(x))dy=0,y(1)=e
Solución:
Verificamos la exactitud calculando las derivadas parciales cruzadas:
∂y∂M=y1+x1,∂x∂N=y1+x1⟹Es exacta
Integramos M(x,y) respecto a x para obtener la función potencial parcial:
f(x,y)=∫(ln(y)+xy)dx=xln(y)+yln(x)+g(y)
Derivamos parcialmente respecto a y, igualamos a N(x,y) para hallar g′(y)=0, y evaluamos la condición inicial y(1)=e:
xln(y)+yln(x)=C⟹(1)ln(e)+(e)ln(1)=C⟹C=1
La solución particular implícita es:
xln(y)+yln(x)=1
Ejemplo 3.2 - EDO Exacta con Trascendentales Mixtas
Resolver la ecuación:
(exsin(y)−2ysin(x))dx+(excos(y)+2cos(x))dy=0
Solución:
Verificamos la exactitud:
∂y∂M=excos(y)−2sin(x),∂x∂N=excos(y)−2sin(x)⟹Es exacta
Integramos M(x,y) respecto a x:
f(x,y)=∫(exsin(y)−2ysin(x))dx=exsin(y)+2ycos(x)+g(y)
Derivamos respecto a y e igualamos a N(x,y):
∂y∂f=excos(y)+2cos(x)+g′(y)=excos(y)+2cos(x)⟹g′(y)=0
Planteamos la solución general:
exsin(y)+2ycos(x)=C
4. Ecuaciones Convertibles a Exactas (Factores Integrantes)
Cuando ∂y∂M=∂x∂N, la ecuación no es exacta. Se busca un factor integrante μ mediante las siguientes reglas:
Caso
Condición analítica
Factor Integrante
Caso I
N∂y∂M−∂x∂N=P(x) (depende solo de x)
μ(x)=e∫P(x)dx
Caso II
M∂x∂N−∂y∂M=Q(y) (depende solo de y)
μ(y)=e∫Q(y)dy
Ejemplo 4.1 - Factor Integrante Dependiente de y
Resolver la ecuación diferencial:
ydx+(2x−yey)dy=0
Solución:
Verificamos la inexactitud: My=1 y Nx=2.
Evaluamos la regla del Caso II:
MNx−My=y2−1=y1=Q(y)⟹μ(y)=e∫y1dy=y
Multiplicamos la ecuación por μ(y)=y para volverla exacta, e integramos:
y2dx+(2xy−y2ey)dy=0⟹f(x,y)=xy2+g(y)
Al derivar respecto a y e integrar por partes el término restante de g′(y)=−y2ey, obtenemos la solución implícita:
xy2−ey(y2−2y+2)=C
Ejemplo 4.2 - Factor Integrante Polinomial Dependiente de x
Resolver la ecuación:
(3x2y+2xy+y3)dx+(x2+y2)dy=0
Solución:
Derivadas cruzadas: My=3x2+2x+3y2 y Nx=2x. No es exacta.
Analizamos la diferencia para buscar μ(x):
NMy−Nx=x2+y23x2+3y2=x2+y23(x2+y2)=3=P(x)
Calculamos el factor: μ(x)=e∫3dx=e3x.
Multiplicamos la ecuación por e3x, la volvemos exacta e integramos N′(x,y) respecto a y:
f(x,y)=∫e3x(x2+y2)dy=e3x(x2y+31y3)+g(x)
Al derivar respecto a x se deduce que g′(x)=0, resultando en:
e3x(x2y+31y3)=C
5. Ecuaciones Homogéneas
5.1 Definición y Sustitución
Una función f(x,y) es homogénea de grado α si cumple f(tx,ty)=tαf(x,y). Si los coeficientes M y N son homogéneos del mismo grado, la EDO se resuelve mediante las sustituciones:
y=ux⟹dy=udx+xduo bienx=vy⟹dx=vdy+ydv
Ejemplo 5.1 - Resolución de una EDO Homogénea con PVI trigonométrico
Resolver el problema con valores iniciales:
dxdy=xy+cos2(xy),y(1)=4π
Solución:
Aplicamos la sustitución homogénea estándar y=ux⟹dxdy=u+xdxdu:
u+xdxdu=u+cos2(u)⟹xdxdu=cos2(u)
Separamos variables e integramos:
sec2(u)du=x1dx⟹tan(u)=ln∣x∣+C⟹tan(xy)=ln∣x∣+C
Evaluamos la condición inicial y(1)=4π para determinar C=1:
tan(1π/4)=ln(1)+C⟹C=1
La solución particular explícita es:
y(x)=xarctan(ln∣x∣+1)
Ejemplo 5.2 - Homogénea de Primer Grado
Resolver la ecuación diferencial:
(x+y)dx+xdy=0
Solución:
Identificamos que tanto M=(x+y) como N=x son de grado 1.
Usamos y=ux⟹dy=udx+xdu:
(x+ux)dx+x(udx+xdu)=0
Factorizamos x y agrupamos términos con dx:
x(1+u)dx+xudx+x2du=0⟹x(1+2u)dx+x2du=0
Separamos variables dividiendo entre x2(1+2u):
x1dx+1+2u1du=0⟹∫x1dx+∫1+2u1du=C0
Integramos y aplicamos leyes logarítmicas:
ln∣x∣+21ln∣1+2u∣=C0⟹ln∣x2(1+2u)∣=C1⟹x2(1+2u)=C
Retornamos a la variable original u=y/x:
x2(1+2xy)=C⟹x2+2xy=C
6. Ecuaciones de Bernoulli
6.1 Forma General y Transformación Linealizadora
Una ecuación de Bernoulli tiene la forma:
dxdy+P(x)y=f(x)yn
Para cualquier n=0,1, se reduce a una EDO lineal mediante la sustitución no lineal:
u=y1−n
Ejemplo 6.1 - Ecuación de Bernoulli con Exponente Fraccionario y PVI
Resolver el problema con valores iniciales:
dxdy−2x1y=x2y1/3,y(1)=1
Solución:
Identificamos el exponente de Bernoulli n=1/3. Aplicamos la sustitución u=y1−1/3=y2/3.
Transformamos la ecuación original a su forma lineal en u(x) (derivando du/dx=32y−1/3dy/dx):
dxdu−3x1u=32x2
Calculamos el factor integrante μ(x)=x−1/3, integramos y aplicamos la condición inicial y(1)=1 para hallar la constante C=3/4.
Deshacemos el cambio de variable para obtener la solución particular explícita:
y(x)=(4x3+3x1/3)3/2
Ejemplo 6.2 - Bernoulli Clásica Cuadrática
Resolver la ecuación diferencial:
dxdy+y=y2
Solución:
Identificamos el exponente n=2 e implementamos la sustitución u=y1−2=y−1.
Derivamos du/dx=−y−2(dy/dx). Dividimos la ecuación original entre y2:
y−2dxdy+y−1=1⟹−dxdu+u=1⟹dxdu−u=−1
Resolvemos la ecuación lineal en u con el factor integrante μ(x)=e∫−1dx=e−x:
dxd[e−xu]=−e−x⟹e−xu=e−x+C
Despejamos u(x):
u(x)=1+Cex
Revertimos el cambio de variable y=u−1:
y(x)=1+Cex1
Parte 5: Ecuaciones Diferenciales de Orden Superior
Referencia: Zill, D. G. (2018). Matemáticas avanzadas para ingeniería (3.ª ed.). Vol. 1: Ecuaciones diferenciales. Cengage Learning.
1. Conceptos Básicos y el Wronskiano
1.1 Definición
Una ecuación diferencial ordinaria (EDO) de orden n lineal tiene la forma general:
an(x)dxndny+an−1(x)dxn−1dn−1y+⋯+a1(x)dxdy+a0(x)y=g(x)
Si g(x)=0, la ecuación se denomina homogénea.
Si g(x)=0, la ecuación es no homogénea.
Para una EDO homogénea de orden n, el principio de superposición establece que si y1,y2,…,yn son soluciones, entonces cualquier combinación lineal y=c1y1+c2y2+⋯+cnyn también es solución.
1.2 Independencia Lineal y el Wronskiano
Un conjunto de soluciones y1,y2,…,yn es linealmente independiente en un intervalo si la única forma de que c1y1+c2y2+⋯+cnyn=0 sea cierta es que todas las constantes ci=0.
Para comprobar la independencia lineal, se utiliza el determinante WronskianoW(y1,y2,…,yn). Para un sistema de segundo orden (y1,y2):
W(y1,y2)=y1y1′y2y2′=y1y2′−y2y1′
Si W=0 para al menos un punto en el intervalo, las soluciones son linealmente independientes y forman un conjunto fundamental de soluciones.
2. Reducción de Orden
Si se conoce una solución no trivial y1(x) de una EDO lineal homogénea de segundo orden en su forma estándar y′′+P(x)y′+Q(x)y=0, es posible encontrar una segunda solución linealmente independiente y2(x) mediante la fórmula de reducción de orden:
y2(x)=y1(x)∫[y1(x)]2e−∫P(x)dxdx
Ejemplo 2.1 - Reducción de Orden
Dada la ecuación y′′−y=0 y sabiendo que y1=ex es una solución, encontrar y2.
Solución:
La ecuación está en forma estándar con P(x)=0.
Aplicamos la fórmula de reducción de orden:
y2=ex∫(ex)2e−∫0dxdx=ex∫e2x1dx=ex∫e−2xdx
Integramos:
y2=ex(−21e−2x)=−21e−x
Como las constantes multiplicativas se absorben en la solución general, la segunda solución fundamental es y2=e−x.
3. EDO Lineales Homogéneas con Coeficientes Constantes
Para una ecuación de la forma ay′′+by′+cy=0, proponemos una solución de la forma y=emx. Al sustituir, obtenemos la ecuación auxiliar (o característica):
am2+bm+c=0
Las raíces de esta ecuación cuadrática m1 y m2 definen tres casos posibles:
Caso 1: Raíces reales y distintas (m1=m2).y=c1em1x+c2em2x
Caso 2: Raíces reales repetidas (m1=m2=m). Para evitar dependencia lineal, multiplicamos la segunda solución por x.
y=c1emx+c2xemx
Caso 3: Raíces complejas conjugadas (m=α±iβ). Aplicando la fórmula de Euler.
y=eαx(c1cos(βx)+c2sin(βx))
Identificamos α=−2 y β=3. La solución general es:
y=e−2x(c1cos(3x)+c2sin(3x))
4. Ecuaciones de Cauchy-Euler
Son ecuaciones lineales con coeficientes variables de la forma ax2y′′+bxy′+cy=0. Se resuelven proponiendo y=xm, lo que conduce a la ecuación auxiliar:
am2+(b−a)m+c=0
Dependiendo de las raíces m1 y m2, tenemos tres casos:
Caso 1: Raíces reales distintas.y=c1xm1+c2xm2
Caso 2: Raíces reales repetidas.y=c1xm+c2xmln(x)
Caso 3: Raíces complejas (m=α±iβ).y=xα[c1cos(βlnx)+c2sin(βlnx)]
Ejemplo 4.1 - Cauchy-Euler (Raíces repetidas)
Resolver x2y′′−3xy′+4y=0.
Solución:
Identificamos a=1,b=−3,c=4.
Ecuación auxiliar: 1m2+(−3−1)m+4=0⟹m2−4m+4=0.
Factorizando: (m−2)2=0⟹m=2 (raíz repetida).
Solución general:
y=c1x2+c2x2ln(x)
5. EDO No Homogéneas
La solución general de una EDO no homogénea y′′+P(x)y′+Q(x)y=g(x) se compone de dos partes:
y=yc+yp
Donde yc es la función complementaria (solución de la EDO homogénea asociada) y yp es una solución particular cualquiera de la no homogénea.
5.1 Método de Coeficientes Indeterminados
Se utiliza cuando g(x) es un polinomio, exponencial, seno, coseno o sumas/productos de estos. Se propone una forma general para yp basada en g(x).
Regla Básica: Si g(x)=4x2, se propone yp=Ax2+Bx+C. Si g(x)=5e2x, se propone yp=Ae2x.
Regla de Multiplicación (Duplicación): Si algún término propuesto para yp ya aparece en la solución complementaria yc, la propuesta yp debe multiplicarse por xn, donde n es el menor entero positivo que elimine la duplicación.
Proponer yp: Como g(x)=ex, la propuesta normal sería yp=Aex. Sin embargo, Aex y Axex ya están en yc. Multiplicamos por x2.
yp=Ax2ex
Derivar y sustituir:yp′=2Axex+Ax2exyp′′=2Aex+4Axex+Ax2ex
Sustituyendo en la EDO original:
(2Aex+4Axex+Ax2ex)−2(2Axex+Ax2ex)+(Ax2ex)=ex
Agrupar términos:2Aex=ex⟹2A=1⟹A=1/2.
Solución general:y=c1ex+c2xex+21x2ex
5.2 Variación de Parámetros
Es un método más general que sirve para cualquier g(x) continua (ej. secx, tanx, lnx). Si yc=c1y1+c2y2, se propone que los parámetros constantes varían:
yp=u1(x)y1+u2(x)y2
Donde u1 y u2 se determinan mediante el Wronskiano W=W(y1,y2) y asumiendo la forma estándar y′′+P(x)y′+Q(x)y=f(x):
u1=∫W−y2f(x)dx,u2=∫Wy1f(x)dx
Ejemplo 5.2 - Variación de Parámetros
Resolver y′′+y=sec(x).
Solución:
Hallar yc:m2+1=0⟹m=±i.
yc=c1cos(x)+c2sin(x)
Donde y1=cos(x) y y2=sin(x).
Calcular u1 y u2 (con f(x)=secx):u1=∫1−sin(x)sec(x)dx=∫−tan(x)dx=ln∣cos(x)∣u2=∫1cos(x)sec(x)dx=∫1dx=x
Armar yp y solución general:yp=cos(x)ln∣cos(x)∣+xsin(x)y=c1cos(x)+c2sin(x)+cos(x)ln∣cos(x)∣+xsin(x)
6. Introducción a la Transformada de Laplace
Figura:Transformada de laplace
La Transformada de Laplace convierte ecuaciones diferenciales en el dominio del tiempo t a ecuaciones algebraicas en el dominio de la frecuencia s. Se define como:
L{f(t)}=∫0∞e−stf(t)dt=F(s)
Propiedad Fundamental: Transformada de una Derivada
La fortaleza de Laplace radica en cómo transforma las derivadas incorporando directamente las condiciones iniciales:
L{y′(t)}=sY(s)−y(0)
L{y′′(t)}=s2Y(s)−sy(0)−y′(0)
Ejemplo 6.1 - Resolución de un PVI con Laplace
Resolver y′−y=1, sujeta a y(0)=0.
Solución:
Aplicamos la transformada de Laplace a ambos lados de la ecuación:
L{y′}−L{y}=L{1}
Sustituimos usando las propiedades y tablas básicas (L{1}=s1):
[sY(s)−y(0)]−Y(s)=s1
Evaluamos la condición inicial y(0)=0 y factorizamos Y(s):
sY(s)−Y(s)=s1⟹Y(s)(s−1)=s1
Despejamos Y(s):
Y(s)=s(s−1)1
Expandimos por fracciones parciales:
s(s−1)1=sA+s−1B⟹1=A(s−1)+Bs
Si s=0⟹A=−1. Si s=1⟹B=1.
Y(s)=s−11−s1
Aplicamos la Transformada Inversa L−1 apoyándonos en tablas (L−1{s−a1}=eat):
y(t)=et−1
Conclusión de Ecuaciones Diferenciales
El estudio de las ecuaciones diferenciales de primer orden analizadas bajo el enfoque clásico de Dennis G. Zill expone la transición estructurada entre métodos operativos directos (separación de variables y factor integrante lineal) hacia metodologías de transformación de variables algebraicas más complejas (ecuaciones exactas, transformaciones homogéneas y ecuaciones de Bernoulli). El dominio analítico de estas técnicas representa una de las bases operativas más importantes para el modelado matemático en diversas áreas de la ingeniería.
 Figura:Ecuaciones diferenciales
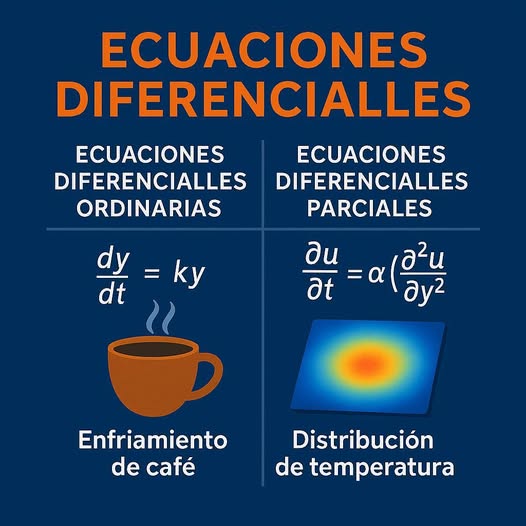 Figura:clasificacion de ecuaciones diferenciales
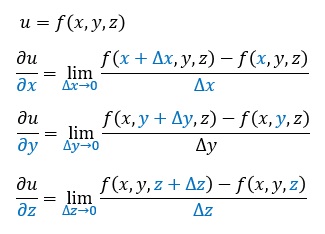 Figura:Derivada parciales definicion
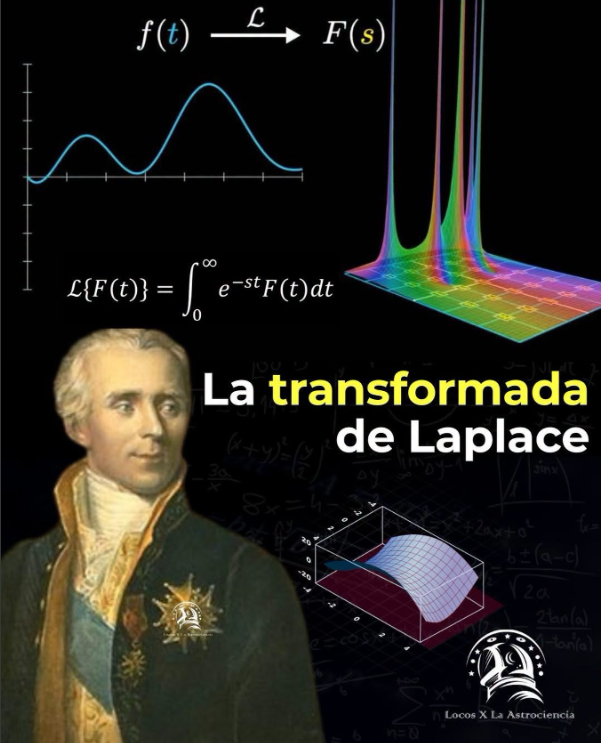 Figura:Transformada de laplace