aᵢⱼ son los coeficientes reales (i=1,…,m; j=1,…,n)
xⱼ son las incógnitas o variables
bᵢ son los términos constantes
1.2 Forma Matricial
Este sistema se puede expresar de forma matricial compacta como:
Ax = b
donde:
Matriz
Descripción
Dimensión
A
Matriz de coeficientes
m × n
x
Vector de variables
n × 1
b
Vector de constantes
m × 1
Ejemplo visual:
x₁
x₂
⋯
xₙ
b
Fila 1
a₁₁
a₁₂
⋯
a₁ₙ
b₁
Fila 2
a₂₁
a₂₂
⋯
a₂ₙ
b₂
⋮
⋮
⋮
⋱
⋮
⋮
Fila m
aₘ₁
aₘ₂
⋯
aₘₙ
bₘ
1.3 Clasificación de Sistemas
Figura: Punto de intersección de tres planos
Tipo
Descripción
Condición
Consistente determinado
Una solución única
rango(A) = rango([A|b]) = n
Consistente indeterminado
Infinitas soluciones
rango(A) = rango([A|b]) < n
Inconsistente
Sin solución
rango(A) ≠ rango([A|b])
Ejemplo 1.1 - Análisis de un Sistema
Determinar el tipo de sistema:
⎩⎨⎧x+y+z=62x+2y+2z=123x+3y+3z=18
Solución:
Observamos que la segunda ecuación es el doble de la primera, y la tercera es el triple. Por lo tanto, todas las ecuaciones representan el mismo plano.
El sistema es consistente indeterminado con infinitas soluciones.
2. Álgebra de Matrices y Sus Propiedades
2.1 Multiplicación de Matrices
Sean A una matriz de tamaño m × n y B una matriz de tamaño n × p. El producto C = AB es una matriz de tamaño m × p donde cada componente cᵢⱼ se calcula mediante el producto punto del renglón i de A y la columna j de B:
cij=∑k=1naikbkj=ai1b1j+ai2b2j+⋯+ainbnj
Requisito indispensable: El número de columnas de la matriz de la izquierda (A) debe ser exactamente igual al número de renglones de la matriz de la derecha (B).
2.2 La Matriz Identidad
La matriz identidad de orden n, denotada como Iₙ, es una matriz cuadrada cuyos elementos de la diagonal principal son iguales a 1 y todos los demás elementos son 0:
In=10⋮001⋮0⋯⋯⋱⋯00⋮1
Esta matriz actúa como el elemento neutro multiplicativo en el álgebra matricial:
AIn=AyImA=A
2.3 Propiedades Fundamentales de la Multiplicación
Propiedad
Descripción
Fórmula
No conmutatividad
En general, AB ≠ BA
AB=BA
Asociatividad
El producto es asociativo
A(BC)=(AB)C
Distributividad izquierda
Se distribuye respecto a la suma
A(B+C)=AB+AC
Distributividad derecha
Se distribuye respecto a la suma
(A+B)C=AC+BC
Transpuesta de un producto
La transpuesta del producto
(AB)T=BTAT
Nota importante: Incluso si ambos productos AB y BA están definidos y producen matrices del mismo tamaño, los resultados numéricos suelen diferir.
Ejemplo 2.1 - Multiplicación de matrices y demostración de la no conmutatividad
Este resultado ilustra de manera práctica que el producto matricial no es conmutativo.
3. Métodos de Resolución de Sistemas de Ecuaciones
3.1 Eliminación de Gauss-Jordan
Este método consiste en aplicar operaciones elementales de renglón a la matriz aumentada [A∣b] para llevarla a su forma escalonada reducida por renglones.
Operaciones elementales permitidas:
Operación
Descripción
Ri↔Rj
Intercambiar dos renglones
Ri→kRi
Multiplicar un renglón por una constante no nula
Ri→Ri+kRj
Sumar a un renglón un múltiplo de otro
Ejemplo 3.1 - Eliminación de Gauss-Jordan
Resolver el siguiente sistema de ecuaciones de 3 × 3:
⎩⎨⎧x−2y+3z=9−x+3y=−42x−5y+5z=17
Solución:
Paso 1: Escribimos la matriz aumentada correspondiente al sistema:
1−12−23−53059−417
Paso 2: Eliminamos la variable x de los renglones 2 y 3:
R2→R2+R1
R3→R3−2R1
100−21−133−195−1
Paso 3: Eliminamos el término en la segunda columna del renglón 3:
R3→R3+R2
100−210332954
Paso 4: Multiplicamos el renglón 3 por 1/2 para obtener el uno principal:
R3→21R3
100−210331952
Paso 5: Iniciamos la fase de sustitución hacia atrás:
R2→R2−3R3
R1→R1−3R3
100−2100013−12
Paso 6: Finalmente, eliminamos el término en la columna 2 del renglón 1:
R1→R1+2R2
1000100011−12
Solución final:
x=1,y=−1,z=2
3.2 Método de la Matriz Inversa
Si A es una matriz cuadrada y det(A)=0, entonces el sistema Ax=b tiene una solución dada por:
x=A−1b
Pasos para calcular A⁻¹:
Plantear la matriz aumentada conjunta [A∣In]
Aplicar operaciones elementales para transformar el bloque izquierdo en la identidad
El bloque derecho resultante será A−1
Ejemplo 3.2 - Método de la Matriz Inversa
Resolver el sistema Ax=b mediante el método de la matriz inversa, donde:
A=(1324)b=(511)
Solución:
Paso 1: Calculamos la matriz inversa A−1 planteando la matriz aumentada conjunta [A∣I2]:
[13241001]
Paso 2: Aplicamos operaciones elementales:
R2→R2−3R1:
[102−21−301]
R2→−21R2:
[102113/20−1/2]
R1→R1−2R2:
[1001−23/21−1/2]
Paso 3: La matriz inversa es:
A−1=(−23/21−1/2)
Paso 4: Multiplicamos esta inversa por el vector b para hallar la solución x:
Determinar el polinomio cuadrático de la forma p(x)=a0+a1x+a2x2 que pasa exactamente por los puntos (1, 4), (2, 0) y (3, -2).
Solución:
Paso 1: Sustituimos cada punto dado en la ecuación del polinomio:
Para (1, 4): a0+a1(1)+a2(1)2=4→a0+a1+a2=4
Para (2, 0): a0+a1(2)+a2(2)2=0→a0+2a1+4a2=0
Para (3, -2): a0+a1(3)+a2(3)2=−2→a0+3a1+9a2=−2
Paso 2: Escribimos la matriz aumentada del sistema:
11112314940−2
Paso 3: Aplicamos la eliminación gaussiana:
R2→R2−R1 y R3→R3−R1:
1001121384−4−6
R3→R3−2R2:
1001101324−42
R3→21R3:
1001101314−41
Paso 4: Realizamos la sustitución hacia atrás:
Del renglón 3: a2=1
Del renglón 2: a1+3(1)=−4→a1=−7
Del renglón 1: a0+(−7)+(1)=4→a0=10
Solución final:
p(x)=10−7x+x2
5. El Teorema de Cayley-Hamilton
5.1 Definición
El Teorema de Cayley-Hamilton establece que una matriz cuadrada A satisface su propio polinomio característico.
El polinomio característico de A es:
p(λ)=det(λI−A)
5.2 Enunciado del Teorema
Toda matriz cuadrada satisface su propia ecuación característica. Es decir, si el polinomio característico de A es p(λ), entonces al sustituir la variable escalar λ por la matriz A (y el término constante c0 por c0In), se obtiene la matriz nula O:
p(A)=An+cn−1An−1+⋯+c1A+c0In=O
5.3 Aplicación
Este teorema es útil para:
Calcular potencias altas de matrices
Calcular la inversa de una matriz
Simplificar expresiones matriciales
Ejemplo 5.1 - Verificación y aplicación del Teorema de Cayley-Hamilton
Sea la matriz:
A=(1324)
1. Verificar el Teorema de Cayley-Hamilton para esta matriz.
Solución:
Paso 1: Calculamos el polinomio característico de A:
Conclusión: Este resultado coincide plenamente con el obtenido por operaciones elementales de renglón.
Parte 2: Cálculo Diferencial
Referencia: Larson, R. E., Hostetler, R. P., y Edwards, B. H. (1999). Cálculo y geometría analítica (6.ª ed.). McGraw-Hill / Interamericana.
Leithold, L. (1998). El cálculo (7.ª ed.). Oxford University Press.
1. Preparación para el Cálculo: Gráficas y Funciones
1.1 Interceptos
Los interceptos son los puntos donde la gráfica de una función cruza los ejes coordenados:
Intercepto con el eje x: Se calcula haciendo y=0 y resolviendo para x
Intercepto con el eje y: Se calcula haciendo x=0 y evaluando f(0)
1.2 Simetría
Figura: Funciones pares e impares
Tipo de simetría
Condición
Descripción
Simetría respecto al eje y
f(−x)=f(x)
Función par
Simetría respecto al origen
f(−x)=−f(x)
Función impar
1.3 Dominio
El dominio de una función es el conjunto de todos los números reales para los cuales la expresión de la función genera un valor real bien definido.
Restricciones comunes:
El denominador no puede ser cero
El radicando de una raíz par debe ser no negativo
El argumento de un logaritmo debe ser positivo
Ejemplo 1.1 - Análisis Algebraico de una Función Racional
Para la función racional real:
f(x)=x2−4x2−1
Determine su dominio, sus intersecciones con los ejes coordenados y analice su simetría.
Solución:
1. Cálculo del Dominio:
Al ser una expresión racional, el denominador no puede ser nulo:
x2−4=0⟹x2=4⟹x=±2
El dominio es: Df = ℝ \ {-2, 2}
2. Interceptos:
Con el eje x (haciendo f(x)=0):
x2−1=0⟹x2=1⟹x=±1
Los interceptos son: (1, 0) y (-1, 0)
Con el eje y (haciendo x=0):
f(0)=02−402−1=−4−1=41
El intercepto es: (0, 1/4)
3. Análisis de Simetría:
Evaluamos f(−x):
f(−x)=(−x)2−4(−x)2−1=x2−4x2−1=f(x)
Dado que f(−x)=f(x), la función es par y, por tanto, es simétrica respecto al eje y.
2. Propiedades Fundamentales de los Límites
El cálculo de límites analíticos se basa en propiedades teóricas que distribuyen el operador del límite sobre las operaciones aritméticas elementales de las funciones.
Regla Teórica 2.1 - Propiedades de los Límites
Sean f(x) y g(x) dos funciones tales que sus límites cuando x→c existen, siendo limx→cf(x)=L y limx→cg(x)=M, y sea k una constante real:
Figura: Propiedades de límites
Ejemplo 2.1 - Evaluación Directa y Aplicación de Propiedades
Evaluar el límite de la función polinomial justificando la aplicación de cada propiedad:
limx→2(3x2−5x+4)
Solución:
Paso 1: Aplicamos la propiedad de la suma y resta de límites:
Paso 3: Aplicamos la propiedad de la potencia y el límite de la identidad:
=3(2)2−5(2)+4
Paso 4: Realizamos las operaciones aritméticas:
=3(4)−10+4=12−10+4=6
Respuesta: El valor del límite es 6.
3. Definición Formal de Límite (ε-δ)
Figura: Definición ε-δ de límite
La definición Épsilon-Delta (ε-δ) introducida por Leithold proporciona el soporte matemático riguroso para formalizar la idea de aproximación local sin depender de nociones intuitivas de cercanía.
Regla Teórica 3.1 - Criterio Épsilon-Delta
Decimos que el límite de f(x) cuando x se aproxima a c es el número real L, denotado como:
limx→cf(x)=L
si para cada número real ε>0, existe un número real correspondiente δ>0 tal que si:
0<∣x−c∣<δ⟹∣f(x)−L∣<ε
Ejemplo 3.1 - Demostración Formal Épsilon-Delta
Demostrar formalmente utilizando la definición de límite que:
limx→2(4x−3)=5
Solución:
1. Fase de análisis preliminar:
Queremos demostrar que para cualquier ε>0 dado, existe un δ>0 tal que si 0<∣x−2∣<δ, se cumple que:
∣(4x−3)−5∣<ε
Desarrollamos algebraicamente:
∣4x−8∣<ε⟹∣4(x−2)∣<ε⟹4∣x−2∣<ε⟹∣x−2∣<4ε
Esta secuencia algebraica sugiere que podemos elegir: δ=ε/4
2. Fase de demostración formal:
Sea ε>0 un número arbitrario. Elegimos δ=4ε.
Si asumimos que 0<∣x−2∣<δ, entonces:
∣x−2∣<4ε⟹4∣x−2∣<ε⟹∣4x−8∣<ε⟹∣(4x−3)−5∣<ε
Conclusión: Queda demostrado bajo el criterio riguroso ε-δ que el límite es 5.
4. Técnicas Analíticas para el Cálculo de Límites
Cuando la sustitución directa produce formas indeterminadas del tipo 0/0, se aplican técnicas de factorización y racionalización para remover la indeterminación.
4.1 Formas Indeterminadas Comunes
Figura: Tipos de discontinuidad
Forma
Descripción
Técnica
0/0
Numerador y denominador tienden a 0
Factorización, racionalización
∞/∞
Numerador y denominador tienden a ∞
Dividir entre la mayor potencia
∞−∞
Diferencia de infinitos
Racionalización
0⋅∞
Producto de cero por infinito
Reescribir como cociente
1∞,∞0,00
Formas exponenciales
Usar logaritmos
4.2 Técnicas Algebraicas
Cancelación por factorización:
Se factorizan numerador y denominador para simplificar el factor que causa la indeterminación.
Racionalización por conjugado:
Se multiplica tanto el numerador como el denominador por el conjugado del término que contiene raíces para eliminar la anulación.
Ejemplo 4.1 - Límite por Factorización
Evaluar el siguiente límite:
limx→2x2−4x2+x−6
Solución:
Paso 1: La sustitución directa de x=2 conduce a la indeterminación:
22−422+2−6=00
Paso 2: Factorizamos el numerador y el denominador:
x2+x−6=(x−2)(x+3)x2−4=(x−2)(x+2)
Paso 3: Sustituimos en el límite y cancelamos el término indeterminado:
limx→2(x−2)(x+2)(x−2)(x+3)=limx→2x+2x+3
Paso 4: Evaluamos de forma directa el límite simplificado:
limx→2x+2x+3=2+22+3=45
Respuesta: El límite es 5/4.
Ejemplo 4.2 - Límite por Racionalización por Conjugado
Evaluar el siguiente límite:
limx→1x−1x+3−2
Solución:
Paso 1: La sustitución directa de x=1 conduce a la forma indeterminada 0/0.
Paso 2: Multiplicamos el numerador y el denominador por la expresión conjugada:
x−1x+3−2⋅x+3+2x+3+2=(x−1)(x+3+2)(x+3)−4
Paso 3: Aplicamos la diferencia de cuadrados en el numerador:
(x+3)−(2)2=x+3−4=x−1
Paso 4: Cancelamos el factor común (x−1):
limx→1(x−1)(x+3+2)x−1=limx→1x+3+21
Paso 5: Evaluamos el límite por sustitución directa:
limx→1x+3+21=1+3+21=2+21=41
Respuesta: El límite es 1/4.
5. Continuidad y el Teorema del Valor Intermedio (TVI)
5.1 Definición de Continuidad
Una función f es continua en un punto x=c si se cumplen tres condiciones:
f(c) está definida
limx→cf(x) existe
limx→cf(x)=f(c)
5.2 Teorema del Valor Intermedio (TVI)
Figura: Teorema del Valor Intermedio
Si una función f es continua en el intervalo cerrado [a,b], y N es cualquier número real comprendido estrictamente entre f(a) y f(b) (donde f(a)=f(b)), entonces existe al menos un número real c en el intervalo abierto (a,b) tal que:
f(c)=N
Interpretación Gráfica del TVI
Ejemplo 5.1 - Demostración de Raíces mediante el TVI
Demostrar que la ecuación polinomial x3+2x−5=0 posee al menos una solución real en el intervalo cerrado [1,2].
Solución:
Paso 1: Definimos la función asociada f(x)=x3+2x−5.
Paso 2: Por ser una función polinomial, f(x) es continua en todo R y, por lo tanto, es continua en [1,2].
Paso 3: Evaluamos la función en los extremos del intervalo:
f(1)=(1)3+2(1)−5=1+2−5=−2f(2)=(2)3+2(2)−5=8+4−5=7
Paso 4: Observamos que la función toma valores con signos opuestos:
f(1)=−2<0yf(2)=7>0
Como N=0 está comprendido entre f(1)=−2 y f(2)=7, el TVI garantiza la existencia de al menos un número real c∈(1,2) tal que:
f(c)=0⟹c3+2c−5=0
Conclusión: Se demuestra la existencia de al menos una solución en el intervalo abierto (1,2).
6. La Definición de la Derivada y Diferenciabilidad
6.1 Definición de Derivada

La derivada de una función f en un punto x de su dominio viene dada por el límite del cociente de incrementos de diferencias:
f′(x)=limΔx→0Δxf(x+Δx)−f(x)
siempre que el límite exista.
6.2 Interpretación Geométrica
Figura: Recta tangente a una curva
La derivada f′(x) representa la pendiente de la recta tangente a la curva y=f(x) en el punto (x,f(x)).
6.3 Relación entre Diferenciabilidad y Continuidad
Teorema: Si f es diferenciable en un punto x=c, entonces f es continua en x=c.
Importante: La continuidad NO garantiza la diferenciabilidad. Una función puede ser continua en un punto pero no diferenciable (ejemplo: f(x)=∣x∣ en x=0).
Ejemplo 6.1 - Cálculo de la Derivada por Definición
Calcular la derivada de la función f(x)=x (para x>0) aplicando la definición formal.
Solución:
Paso 1: Planteamos la fórmula del límite del cociente de diferencias:
f′(x)=limΔx→0Δxx+Δx−x
Paso 2: Racionalizamos el numerador multiplicando por el conjugado:
f′(x)=limΔx→0Δx(x+Δx+x)(x+Δx−x)(x+Δx+x)
Paso 3: Aplicamos la diferencia de cuadrados en el numerador:
(x+Δx)−(x)=x+Δx−x=Δx
Paso 4: Simplificamos el término de incremento Δx:
f′(x)=limΔx→0Δx(x+Δx+x)Δx=limΔx→0x+Δx+x1
Paso 5: Evaluamos de forma directa el límite:
f′(x)=x+0+x1=2x1
Respuesta: La derivada es f′(x)=2x1.
7. Reglas Fundamentales de Derivación
Las leyes operativas del cálculo diferencial nos permiten calcular la derivada de funciones complejas de forma puramente analítica mediante reglas aritméticas establecidas.
Regla Teórica 7.1 - Teoremas Analíticos de Derivación
Sean u(x) y v(x) funciones diferenciables:
Regla
Fórmula
Regla del Producto
dxd[u⋅v]=u⋅dxdv+v⋅dxdu
Regla del Cociente
dxd[vu]=v2v⋅dxdu−u⋅dxdv
Regla de la Cadena
dxd[f(g(x))]=f′(g(x))⋅g′(x)
Derivadas de Funciones Trigonométricas
Función
Derivada
sin(x)
cos(x)
cos(x)
−sin(x)
tan(x)
sec2(x)
cot(x)
−csc2(x)
sec(x)
sec(x)tan(x)
csc(x)
−csc(x)cot(x)
Ejemplo 7.1 - Derivada Combinada mediante Reglas y Cadena
Calcular la derivada de la siguiente función:
y=(2x2+1)3cos(x)
Solución:
Paso 1: Identificamos que la función principal posee la estructura de un producto, donde:
u(x)=(2x2+1)3yv(x)=cos(x)
Paso 2: Derivamos u(x) aplicando la regla de la cadena:
En una curva algebraica definida implícitamente por la ecuación F(x,y)=0, para calcular dxdy se derivan ambos miembros de la ecuación respecto a la variable independiente x, aplicando la regla de la cadena para la variable y (añadiendo el factor dxdy). Posteriormente, se agrupan los factores diferenciales y se despeja dxdy.
8.2 Pasos para la Derivación Implícita
Derivar ambos lados de la ecuación respecto a x
Aplicar la regla de la cadena cuando derivemos y (multiplicar por dxdy)
Agrupar los términos con dxdy en un lado
Factorizar dxdy
Despejar dxdy
Ejemplo 8.1 - Cálculo de Pendiente Implícita
Dada la curva algebraica implícita:
y2+xy=6
1. Determinar la derivada general dxdy de forma implícita.
2. Calcular el valor de la pendiente de la recta tangente a la curva en el punto (1, 2).
Solución:
1. Cálculo de la derivada implícita:
Diferenciamos de forma simultánea ambos miembros de la igualdad respecto a x:
dxd[y2+xy]=dxd[6]
Aplicamos regla de la cadena para y2 y regla del producto para xy:
2ydxdy+y(1)+xdxdy=0
Agrupamos los factores algebraicos que contienen la derivada dxdy:
2ydxdy+xdxdy=−y
Factorizamos la derivada dxdy:
dxdy(2y+x)=−y
Despejamos:
dxdy=2y+x−y
2. Evaluación de la pendiente en el punto (1, 2):
Verificamos que el punto pertenece a la curva:
22+(1)(2)=4+2=6✓
Evaluamos la pendiente:
dxdy(1,2)=2(2)+1−2=−52
Respuesta: El valor de la pendiente de la recta tangente en el punto (1,2) es −2/5.
Parte 3: Cálculo Integral
Referencia: Purcell, E. J., Varberg, D., y Rigdon, S. E. (2007). Cálculo (9.ª ed.). Pearson Educación / Prentice Hall.
1. La Integral Indefinida (Antiderivada)
1.1 Definición
De acuerdo con el enfoque formal de Purcell, el proceso de recuperar la función original a partir de su ritmo de cambio instantáneo se define como la antiderivación o integración indefinida.
Decimos que F es una antiderivada de f en un intervalo I si F′(x)=f(x) para todo x en I. Al conjunto de todas las antiderivadas de f se le denomina integral indefinida de f, denotada por:
∫f(x)dx=F(x)+C
donde C representa la constante de integración real arbitraria.
1.2 Propiedades de Linealidad
Propiedad
Fórmula
Múltiplo constante
∫kf(x)dx=k∫f(x)dx, para cualquier constante real k
Suma y diferencia
∫[f(x)±g(x)]dx=∫f(x)dx±∫g(x)dx
Ejemplo 1.1 - Cálculo de una Integral Indefinida Lineal
Calcular la siguiente integral indefinida:
∫(3x2−2x+sec2(x))dx
Solución:
Paso 1: Aplicamos las propiedades de linealidad:
∫(3x2−2x+sec2(x))dx=3∫x2dx−2∫xdx+∫sec2(x)dx
Paso 2: Aplicamos la regla de la potencia generalizada y la regla trigonométrica:
=3(3x3)−2(2x2)+tan(x)+C
Paso 3: Simplificamos las constantes:
=x3−x2+tan(x)+C
Respuesta:
∫(3x2−2x+sec2(x))dx=x3−x2+tan(x)+C
2. Notación Sigma y Leyes de Sumación
La aproximación geométrica del área bajo una curva requiere compactar la suma de múltiples rectángulos infinitamente delgados empleando la notación sigma y sus respectivas propiedades algebraicas.
2.1 Definición de Notación Sigma
La suma de n términos se representa mediante el operador sigma:
∑i=1nai=a1+a2+⋯+an
2.2 Fórmulas de Sumación Especiales de Purcell
Fórmula
Expresión
Suma de una constante
∑i=1nc=nc
Suma de los primeros n enteros
∑i=1ni=2n(n+1)
Suma de los primeros n cuadrados
∑i=1ni2=6n(n+1)(2n+1)
Ejemplo 2.1 - Evaluación Analítica de una Suma de Riemann Finita
Evaluar paso a paso la siguiente suma para n=50:
∑i=150(2i−3)
Solución:
Paso 1: Aplicamos las propiedades distributivas de la sumación:
∑i=150(2i−3)=2∑i=150i−3∑i=1501
Paso 2: Aplicamos las fórmulas especiales con n=50:
Respuesta: El valor exacto de la sumatoria es 2400.
3. La Integral Definida e Interpretación Gráfica
3.1 Definición Formal
Figura: Área bajo la curva
La integral definida representa la acumulación de un cambio continuo. Geométricamente, si la función f es positiva en un intervalo cerrado [a,b], la integral definida equivale de forma exacta al área bajo la curva.
Sea f una función definida en el intervalo cerrado [a,b]. Si la norma de la partición P tiende a cero (∣∣P∣∣→0), la integral definida de f de a a b viene dada por:
∫abf(x)dx=lim∣∣P∣∣→0∑i=1nf(xi)Δx
donde:
Δx=nb−a representa el ancho de cada subintervalo homogéneo
xi=a+iΔx corresponde al punto de aproximación del extremo derecho
3.2 Representación Gráfica del Área y las Sumas de Riemann
Figura: Sumas de Riemann
Ejemplo 3.1 - Evaluación por Límite de Sumas de Riemann
Evaluar la integral definida mediante el límite de sumas de Riemann:
∫032xdx
Solución:
Paso 1: Identificamos los extremos del intervalo: a=0 y b=3.
Paso 2: Calculamos el ancho homogéneo de cada subintervalo:
Δx=nb−a=n3−0=n3
Paso 3: Calculamos los puntos de evaluación del extremo derecho:
xi=a+iΔx=0+i(n3)=n3i
Paso 4: Evaluamos la función f(x)=2x en el punto xi:
f(xi)=2(n3i)=n6i
Paso 5: Planteamos el producto de la sumatoria de Riemann:
∑i=1nf(xi)Δx=∑i=1n(n6i)(n3)=n218∑i=1ni
Paso 6: Aplicamos la fórmula especial de enteros:
n218∑i=1ni=n218⋅2n(n+1)=n29n(n+1)=9(1+n1)
Paso 7: Evaluamos el límite cuando n→∞:
∫032xdx=limn→∞9(1+n1)=9(1+0)=9
Respuesta: El valor de la integral definida es 9.
4. El Teorema Fundamental del Cálculo
Figura: teorema fundamental del calculo
El Teorema Fundamental del Cálculo unifica los procesos analíticos de derivación e integración, demostrando que son operaciones inversas.
4.1 Primer Teorema Fundamental del Cálculo
Sea f una función continua en el intervalo cerrado [a,b] y sea x cualquier punto en (a,b). Si definimos la función de acumulación:
G(x)=∫axf(t)dt
entonces:
G′(x)=dxd[∫axf(t)dt]=f(x)
Generalización (Regla de Leibniz): Si el extremo superior es una función diferenciable u(x):
dxd[∫au(x)f(t)dt]=f(u(x))⋅u′(x)
4.2 Segundo Teorema Fundamental del Cálculo
Sea f continua en [a,b]. Si F es cualquier antiderivada de f en dicho intervalo (es decir, F′(x)=f(x)), entonces:
∫abf(x)dx=F(b)−F(a)
4.3 Interpretación
El Segundo Teorema Fundamental del Cálculo nos permite calcular integrales definidas sin necesidad de calcular límites de sumas de Riemann. Solo necesitamos encontrar una antiderivada y evaluarla en los extremos.
Ejemplo 4.1 - Cálculo de la Derivada de una Integral de Acumulación
Determinar la derivada respecto de la variable x de la función definida por:
G(x)=∫1x2cos(t)dt
Solución:
Paso 1: Aplicamos la regla generalizada de Leibniz del Primer Teorema Fundamental del Cálculo, identificando f(t)=cos(t) y la función cuadrática límite u(x)=x2.
Paso 2: Evaluamos la función interna del integrando sustituyendo la variable de acumulación por el límite superior:
f(u(x))=cos(x2)
Paso 3: Calculamos la derivada de la función límite cuadrática interna:
u′(x)=dxd[x2]=2x
Paso 4: Aplicamos el producto del teorema:
G′(x)=cos(x2)⋅(2x)=2xcos(x2)
Respuesta:
G′(x)=2xcos(x2)
Ejemplo 4.2 - Evaluación de una Integral Definida mediante Antiderivadas
Evaluar de forma analítica el valor exacto de la siguiente integral definida:
∫14(3x−x2)dx
Solución:
Paso 1: Reescribimos la función integrando expresando el término radical y racional en forma de potencias:
∫14(3x1/2−2x−1)dx
Paso 2: Determinamos la función de antiderivación general F(x):
F(x)=3⋅3/2x3/2−2ln∣x∣=2x3/2−2ln∣x∣
Paso 3: Evaluamos F(x) en el extremo superior b=4:
F(4)=2(4)3/2−2ln(4)=2(8)−2ln(4)=16−2ln(4)
Paso 4: Evaluamos F(x) en el extremo inferior a=1:
F(1)=2(1)3/2−2ln(1)=2(1)−0=2
Paso 5: Aplicamos el Segundo Teorema Fundamental del Cálculo:
∫14(3x−x2)dx=F(4)−F(1)=16−2ln(4)−2=14−2ln(4)
Respuesta:
∫14(3x−x2)dx=14−2ln(4)≈11.23
5. Formularios Técnicos: Tabla de Integrales Inmediatas
Para agilizar el proceso analítico de integración de acuerdo con el texto de Purcell, es fundamental disponer de una tabla estructurada de las antiderivadas algebraicas, trascendentes e inversas más importantes del cálculo.
5.1 Fórmulas Fundamentales de Integración Inmediata
Figura:Formulas fundamentales de integracion inmediata
6. Teorema de Sustitución (Cambio de Variable)
El Teorema de Sustitución representa el proceso analítico inverso de la regla de la cadena para funciones compuestas.
6.1 Regla de Sustitución para Integrales Indefinidas
Sea g una función diferenciable en un intervalo I y sea f continua en el rango de g. Si definimos el cambio de variable u=g(x), su diferencial correspondiente es du=g′(x)dx. Entonces:
∫f(g(x))g′(x)dx=∫f(u)du
6.2 Pasos para Aplicar la Sustitución
Identificar la función interna u=g(x)
Calcular el diferencial du=g′(x)dx
Sustituiru y du en la integral original
Integrar respecto a la nueva variable u
Regresar a la variable original x
Ejemplo 6.1 - Resolución mediante Cambio de Variable Simple
Resolver la siguiente integral indefinida utilizando el Teorema de Sustitución:
∫x2(x3+5)7dx
Solución:
Paso 1: Identificamos la función polinomial interna del término de potencia para aplicar el cambio de variable:
u=x3+5
Paso 2: Calculamos el diferencial du derivando respecto a la variable x:
du=3x2dx⟹x2dx=3du
Paso 3: Sustituimos el cambio de variable u y la diferencial en nuestra integral original:
∫x2(x3+5)7dx=∫u7/2⋅(3du)=31∫u7/2du
Paso 4: Integramos respecto de la nueva variable simplificada u:
31⋅9/2u9/2+C=272u9/2+C
Paso 5: Regresamos a la variable original x sustituyendo la equivalencia original de u:
272(x3+5)9/2+C
Respuesta:
∫x2(x3+5)7dx=272(x3+5)9/2+C
2. Aplicaciones de la Integral Definida: Áreas de Regiones Planas
Figura:areas de regiones planas
Para estructurar el cálculo de áreas y volúmenes, Purcell formaliza el método operativo de subdivisión continua conocido como el lema de Rebanar, Aproximar e Integrar, adaptado a un procedimiento formal de cuatro etapas.
Regla Teórica 2.1 - Las 4 Etapas Analíticas para el Cálculo de Áreas
Para hallar el área acotada por funciones reales, se aplica la siguiente secuencia:
Bosquejar (Dibujar): Graficar la región acotada e identificar los puntos de intersección resolviendo el sistema f(x)=g(x).
Rebanar: Dividir la región en tiras delgadas de ancho representativo diferencial (dx para tiras verticales, o dy para tiras horizontales).
Aproximar: Determinar el elemento diferencial de área dA de una rebanada típica: dA≈[f(x)−g(x)]dx o bien dA≈[w(y)−z(y)]dy.
Integrar: Sumar las áreas típicas mediante la evaluación de la integral definida:
A=∫ab[f(x)−g(x)]dxo bienA=∫cd[w(y)−z(y)]dy
Ejemplo 2.1 - Caso 1: Curva Estrictamente Positiva (f(x)≥0)
Figura:ejemplo caso 1
Calcular el área de la región acotada por la curva positiva f(x)=x2+1, el eje x y las rectas verticales x=1 y x=3.
Solución:
Etapa 1: La función es estrictamente positiva en el intervalo [1,3].
Etapas 2 y 3: Al rebanar verticalmente (ancho dx), el elemento diferencial es dA≈(x2+1)dx.
Etapa 4: Integramos directamente:
A=∫13(x2+1)dx=[31x3+x]13=(327+3)−(31+1)=12−34=332Respuesta: El área de la región es 332 unidades cuadradas.
Ejemplo 2.2 - Caso 4: Región entre Curvas que se Cruzan
Figura:caso 4 curvas cruzadas
Calcular el área de la región limitada por la curva cúbica f(x)=x3−3x y la recta lineal g(x)=x en el intervalo cerrado [−2,2].
Solución:
Etapa 1 (Intersecciones): Igualamos las funciones para hallar los puntos de cruce:
x3−3x=x⟹x3−4x=0⟹x(x2−4)=0⟹x=0,x=2,x=−2
Análisis de cotas: En el tramo [−2,0], la cúbica está arriba (f(x)≥g(x)); en el tramo [0,2], la recta está arriba (g(x)≥f(x)).
Etapa 4 (Integrar): Evaluamos la suma de las porciones:
A1=∫−20(x3−4x)dx=[41x4−2x2]−20=0−(4−8)=4A2=∫02(4x−x3)dx=[2x2−41x4]02=(8−4)−0=4A=A1+A2=4+4=8Respuesta: El área total es 8 unidades cuadradas.
3. Volúmenes de Sólidos de Revolución: Discos, Arandelas y Cascarones
Un sólido de revolución se genera al hacer girar una región plana alrededor de una recta fija denominada eje de revolución.
Regla Teórica 3.1 - Métodos Fundamentales de Volumen
Método de los Discos: Se aplica cuando la región acotada por una única función y=f(x) gira respecto al eje x:
V=∫abπ[f(x)]2dx
Método de las Arandelas: Se aplica cuando la región entre dos funciones f(x) (externa) y g(x) (interna) gira alrededor del eje x:
V=∫abπ([R(x)]2−[r(x)]2)dx
Método de los Cascarones Cilíndricos (Capas): Se emplea cuando el eje de rotación es paralelo a la tira de rebanado (por ejemplo, rotar respecto al eje y):
V=∫ab2πxf(x)dx
Ejemplo 3.1 - Cálculo de Volumen mediante Arandelas
Figura:volumen mediante arandelas
Calcular el volumen del sólido de revolución generado al rotar respecto al eje x la región comprendida entre las curvas y=x2 y y=x.
Solución:
Intersecciones:x2=x⟹x4=x⟹x(x3−1)=0, por lo que los límites son x=0 y x=1.
Radios: Radio exterior R(x)=x y radio interior r(x)=x2.
Integral de Volumen:V=∫01π((x)2−(x2)2)dx=π∫01(x−x4)dxV=π[21x2−51x5]01=π(21−51)=103πRespuesta: El volumen del sólido es 103π unidades cúbicas.
Parte III: Análisis Completo de Funciones Trascendentales
Referencia: Purcell, E. J., Varberg, D., y Rigdon, S. E. (2007). Cálculo (9.ª ed.). Pearson Educación / Prentice Hall.
1. El Logaritmo Natural y la Derivación Logarítmica
1.1 Definición y Propiedades del Logaritmo Natural
Figura:logaritmo integral
En la estructura formal de Purcell, el logaritmo natural no se introduce de manera algebraica elemental, sino como una función de acumulación continua bajo una curva racional clásica.
La función logaritmo natural, denotada por lnx, se define para todo número real x>0 mediante la integral definida:
lnx=∫1xt1dt
Geométricamente, lnx representa el área exacta bajo la hipérbola equilátera y=1/t medida desde el límite fijo t=1 hasta el límite superior variable t=x.
De esta definición analítica se deducen las siguientes propiedades algebraicas fundamentales para cualesquiera números reales positivos a y b, y para cualquier número real r:
Regla del Producto:ln(ab)=lna+lnb
Regla del Cociente:ln(ba)=lna−lnb
Regla de la Potencia:ln(ar)=rlna
Las reglas elementales de derivación e integración asociadas son:
dxd[ln∣x∣]=x1y∫x1dx=ln∣x∣+C
figura logaritmo natural
1.2 Derivación Logarítmica
La derivación logarítmica es una técnica analítica de gran potencia que simplifica considerablemente el cálculo de derivadas para funciones algebraicas complejas que involucran multiplicaciones de múltiples factores, cocientes o potencias variables. Consiste en aplicar la función ln en ambos miembros de la ecuación y usar propiedades logarítmicas antes de derivar de forma implícita:
lny=ln[f(x)]⟹yy′=dxd[ln[f(x)]]⟹y′=y⋅dxd[ln[f(x)]]
Ejemplo 1.1 - Aplicación de la Derivación Logarítmica
Calcular la derivada de la siguiente función compuesta compleja mediante derivación logarítmica:
y=2x+5(x2+1)3(x−3)2
Solución:
Aplicamos logaritmo natural en ambos lados:lny=ln[2x+5(x2+1)3(x−3)2]
Expandimos usando propiedades algebraicas (productos, cocientes y potencias):lny=3ln(x2+1)+2ln(x−3)−21ln(2x+5)
Derivamos implícitamente respecto a x en ambos lados (aplicando regla de la cadena):y1y′=3(x2+12x)+2(x−31)−21(2x+52)yy′=x2+16x+x−32−2x+51
Despejamos y′ multiplicando por la función original y:y′=2x+5(x2+1)3(x−3)2[x2+16x+x−32−2x+51]
Respuesta: La derivada de la función compleja es y′=2x+5(x2+1)3(x−3)2[x2+16x+x−32−2x+51].
2. Integrales de las Funciones Trigonométricas
La combinación del operador de integración indefinida con las propiedades del logaritmo natural permite resolver de forma directa y elegante las antiderivadas de las funciones trigonométricas que no se obtienen de manera inmediata con fórmulas básicas.
Regla Teórica 2.1 - Fórmulas de Integración Trigonométrica de Purcell
Se establecen las siguientes reglas de integración basada en logaritmos:
∫tan(x)dx=−ln∣cos(x)∣+C=ln∣sec(x)∣+C
∫cot(x)dx=ln∣sin(x)∣+C
∫sec(x)dx=ln∣sec(x)+tan(x)∣+C
∫csc(x)dx=ln∣csc(x)−cot(x)∣+C
Ejemplo 2.1 - Deducción de la Integral de la Suma de Tangente y Cotangente
Evaluar y simplificar algebraicamente mediante leyes logarítmicas la siguiente integral:
∫(tan(x)+cot(x))dx
Solución:
Separamos por linealidad:∫tan(x)dx+∫cot(x)dx
Sustituimos las antiderivadas fundamentales de Purcell:=ln∣sec(x)∣+ln∣sin(x)∣+C
Aplicamos la ley logarítmica de la suma (lnA+lnB=ln(AB)):=ln∣sec(x)⋅sin(x)∣+C
Simplificamos el argumento usando identidades trigonométricas (sec(x)sin(x)=cos(x)1sin(x)=tan(x)):=ln∣tan(x)∣+C
Respuesta: La integral simplificada equivale a ln∣tan(x)∣+C.
3. La Función Exponencial Natural (ex)
Figura:Exponencial
La función exponencial natural se define formalmente como el operador inverso de la función logaritmo natural de Purcell:
y=ex⟺x=lny
Propiedades Operativas Trascendentes
Cancelación:ln(ex)=x (para todo x∈R) y elny=y (para todo y>0).
Aritmética Exponencial:eaeb=ea+b y ebea=ea−b.
Las reglas fundamentales de derivación e integración asociadas son:
dxd[ex]=exy∫exdx=ex+C
Ejemplo 3.1 - Resolución por Sustitución Simple con Exponenciales
Resolver la siguiente integral indefinida aplicando un cambio de variable clásico:
∫xe−x2dx
Solución:
Identificamos el exponente como la función a sustituir:u=−x2.
Calculamos el diferencial du:du=−2xdx⟹xdx=−2du.
Sustituimos en la integral original:∫e−x2(xdx)=∫eu(−2du)=−21∫eudu
Integramos respecto a u:−21∫eudu=−21eu+C
Regresamos a la variable original x sustituyendo u=−x2:−21e−x2+C
Respuesta: La solución general de la integral exponencial es −21e−x2+C.
4. Funciones Exponencial y Logarítmica General (ax y logax)
Figura: exponencial y logaritmica general
Para cualquier base real positiva a>0 con a=1, estas funciones se definen analíticamente en términos de la base euleriana e y el logaritmo natural:
Función Exponencial General (ax): Se define como ax=exlna. Sus reglas son:
dxd[ax]=axlnay∫axdx=lnaax+C
Función Logarítmica General (logax): Se define mediante el cambio de base logax=lnalnx. Su derivada es:
dxd[logax]=xlna1
Derivación de Funciones con Exponente Variable ([f(x)]g(x))
Para derivar expresiones donde tanto la base como el exponente son funciones, se utiliza la identidad y=eg(x)ln[f(x)] o bien la técnica de derivación logarítmica.
Ejemplo 4.1 - Derivada de una Función con Exponente Variable
Determinar la derivada general de la función:
y=xsin(x)(para x>0)
Solución:
Aplicamos logaritmo natural en ambos miembros:lny=ln[xsin(x)]
Bajamos el exponente usando propiedades logarítmicas:lny=sin(x)lnx
Derivamos implícitamente respecto a x aplicando la regla del producto a la derecha:y1y′=cos(x)lnx+sin(x)(x1)⟹yy′=cos(x)lnx+xsin(x)
Despejamos y′ multiplicando por la función original y=xsin(x):y′=xsin(x)[cos(x)lnx+xsin(x)]
Respuesta: La función derivada es y′=xsin(x)[cos(x)lnx+xsin(x)].
5. Funciones Trigonométricas Inversas y el Truco Pitagórico
Figura:truco pitagorico
Las funciones trigonométricas inversas se construyen restringiendo los dominios de las funciones circulares directas para garantizar su invertibilidad:
Seno inverso (arcsinx): Dominio [−1,1], Rango [−π/2,π/2].
Coseno inverso (arccosx): Dominio [−1,1], Rango [0,π].
Tangente inversa (arctanx): Dominio R, Rango (−π/2,π/2).
Sus derivadas algebraicas fundamentales son:
dxd[arcsinx]=1−x21,dxd[arccosx]=−1−x21,dxd[arctanx]=1+x21
Figura:Trigonometricas inversas
El Truco de la Identidad Pitagórica
La deducción formal de estas derivadas se logra mediante un enfoque analítico-geométrico: se deriva implícitamente la función trigonométrica directa asociada y se reconstruye el término restante utilizando un triángulo rectángulo auxiliar apoyado en la identidad pitagórica del plano.
Ejemplo 5.1 - Deducción de la Derivada de la Tangente Inversa
Demostrar analíticamente el valor de la derivada de y=arctanx usando el truco de la derivación implícita y la identidad pitagórica.
Solución:
Aplicamos la función tangente directa en ambos miembros:y=arctanx⟹tany=x(para y∈(−π/2,π/2))
Derivamos implícitamente respecto a x en ambos lados:dxd[tany]=dxd[x]⟹sec2(y)⋅y′=1
Despejamos la derivada y′:y′=sec2(y)1
Aplicamos la identidad pitagórica fundamental del plano (sec2y=1+tan2y):y′=1+tan2(y)1
Sustituimos la equivalencia original tany=x:y′=1+x21
Respuesta: Queda demostrada de manera geométrica la derivada dxd[arctanx]=1+x21.
6. Integrales que Conducen a Trigonométricas Inversas
El proceso de inversión de las fórmulas de derivación anteriores genera formas racionales de integración de gran utilidad analítica en ingeniería.
Figura:Integrales que conducen a trigonometricas inversas
Regla Teórica 6.1 - Fórmulas de Integración de Purcell
Para cualquier constante real positiva a>0:
∫a2−x21dx=arcsin(ax)+C
∫a2+x21dx=a1arctan(ax)+C
Ejemplo 6.1 - Cálculo de una Integral con Escalamiento de Coeficientes
Evaluar la siguiente integral racional aplicando un cambio de escala lineal de variables:
∫9x2+41dx
Solución:
Factorizamos la constante cuadrática del denominador para normalizar el término x2:∫9(x2+94)1dx=91∫x2+(32)21dx
Identificamos el parámetro de escala:a=32.
Aplicamos directamente el Teorema de Integración de Purcell para la tangente inversa:91[321arctan(32x)]+C=91[23arctan(23x)]+C
Simplificamos los coeficientes numéricos:=61arctan(23x)+C
Respuesta: El resultado de la integral es 61arctan(23x)+C.
7. Funciones Hiperbólicas
Figura:Funciones Hiperbolicas
Las funciones hiperbólicas se definen formalmente a partir de combinaciones lineales de las funciones exponenciales naturales de Euler:
A diferencia de la trigonometría circular, en el plano hiperbólico se cumple la relación:
cosh2x−sinh2x=1
Sus reglas básicas de derivación e integración asociadas son:
dxd[sinhx]=coshx,dxd[coshx]=sinhx,∫sinhxdx=coshx+C
Ejemplo 7.1 - Deducción de la Integral de la Tangente Hiperbólica
Evaluar la siguiente integral indefinida utilizando las propiedades de las funciones hiperbólicas:
∫tanh(x)dx
Solución:
Reescribimos en términos de seno y coseno hiperbólicos:∫cosh(x)sinh(x)dx
Aplicamos un cambio de variable simple haciendo u=cosh(x):du=sinh(x)dx
Sustituimos en la integral:∫u1du
Integramos obteniendo el logaritmo natural:ln∣u∣+C
Regresamos a la variable original (u=coshx). Como coshx≥1>0 para todo número real, se pueden omitir las barras de valor absoluto:
ln(cosh(x))+C
Respuesta: La solución general de la integral es ln(cosh(x))+C.
8. Funciones Hiperbólicas Inversas
Figura:Funciones hiperbolicas inversas
Debido a que las funciones hiperbólicas se estructuran a base de exponenciales de Euler, sus inversas analíticas se pueden expresar de forma equivalente mediante el logaritmo natural:
Seno hiperbólico inverso:arsinh(x)=ln(x+x2+1). Derivada:
dxd[arsinh(x)]=x2+11
Ejemplo 8.1 - Cálculo de Derivada con Regla de la Cadena Hiperbólica
Determinar la derivada general de la función compuesta con seno hiperbólico inverso:
f(x)=arsinh(3x)
Solución:
Aplicamos la regla de la cadena identificando el argumento interno u(x)=3x:f′(x)=(3x)2+11⋅dxd[3x]
Desarrollamos la potencia del término interno:(3x)2+1=9x2+1.
Calculamos la derivada de la función lineal interna:dxd[3x]=3.
Multiplicamos los factores resultantes:f′(x)=9x2+11⋅(3)=9x2+13
Respuesta: La derivada de la función hiperbólica inversa compuesta es f′(x)=9x2+13.
Técnicas de Integración y Racionalización Analítica
1. Sustitución de Variable Simple con Funciones Trascendentales
El método de sustitución o cambio de variable representa la inversión analítica de la regla de la cadena. Al trabajar con funciones trascendentales, el objetivo principal es identificar un argumento interno cuya derivada coincida con el diferencial restante.
Teorema del Cambio de Variable Simple: Sea g una función diferenciable y f continua en el rango de g. Si definimos la sustitución u=g(x), su diferencial asociado es du=g′(x)dx, cumpliéndose:
∫f(g(x))g′(x)dx=∫f(u)du
Figura:cambio de variable simple
Ejemplo 1.1 - Sustitución Simple con Argumento Logarítmico
Evaluar la siguiente integral que involucra funciones trigonométricas y trascendentales:
∫xcos(lnx)dx(para x>0)
Solución:
Identificamos el argumento de la función coseno para realizar la sustitución de variable simple: u=lnx.
Calculamos el diferencial du derivando respecto a x: du=x1dx.
Sustituimos ambas expresiones en la integral original:
∫cos(lnx)(x1dx)=∫cos(u)du
Integramos respecto de la nueva variable simplificada u: ∫cos(u)du=sin(u)+C.
Regresamos a la variable original x sustituyendo la equivalencia u=lnx:
sin(lnx)+C
2. Integración por Partes: Métodos Clásico y Tabular
La integración por partes representa la inversión analítica de la regla del producto de derivación para dos funciones diferenciables.
Fórmula Fundamental: Sean u(x) y v(x) funciones diferenciables, la fórmula se expresa como:
∫udv=uv−∫vdu
Criterio de selección (Regla LIATE): La variable u debe elegirse como la función más fácil de derivar (cuya derivada sea más simple), y dv como la más fácil de integrar. La prioridad heurística es Logarítmicas, Inversas trigonométricas, Algebraicas, Trigonométricas y Exponenciales.
Figura:Integracion por partes
2.1 El Método Tabular de Integración
Cuando se integra el producto de un polinomio P(x) de grado n por una función que se puede integrar repetidamente sin alterar su complejidad (como eax, sin(ax) o cos(ax)), el método tabular (o método DI) evita errores operativos:
Se crean dos columnas: derivadas D (iniciando con el polinomio) e integrales I (iniciando con dv).
Se deriva la columna D de forma sucesiva hasta llegar a 0, y se integra la columna I el mismo número de veces.
Se multiplican los términos en diagonal alternando signos comenzando con positivo (+).
Ejemplo 2.1 - Aplicación del Método Clásico
Evaluar la integral indefinida utilizando la fórmula clásica:
∫ln(x)dx
Solución:
Elegimos u=ln(x) y dv=dx:
u=ln(x)⟹du=x1dx,dv=dx⟹v=x
Aplicamos la fórmula fundamental:
∫ln(x)dx=xln(x)−∫x(x1dx)
Simplificamos e integramos el resultado:
=xln(x)−∫1dx=xln(x)−x+C
Figura:ejemplo visual de integracion por partes
Ejemplo 2.2 - Aplicación del Método Tabular
Evaluar la integral de potencia polinomial-exponencial aplicando el método tabular:
∫x2e3xdx
Solución:
Construimos la tabla DI derivando u=x2 hasta cero e integrando dv=e3x:
Signo (+): Derivada: x2 | Integral: e3x
Signo (-): Derivada: 2x | Integral: 31e3x
Signo (+): Derivada: 2 | Integral: 91e3x
Signo (-): Derivada: 0 | Integral: 271e3x
Multiplicamos en diagonal respetando la alternancia de signos:
∫x2e3xdx=+(x2)(31e3x)−(2x)(91e3x)+(2)(271e3x)+C
Factorizamos el término común e3x:
=e3x(31x2−92x+272)+C
3. Integrales Trigonométricas: Casos I y II
Para evaluar potencias de funciones trigonométricas de la forma ∫sinm(x)cosn(x)dx, se aplican identidades pitagóricas o de ángulos medios.
Caso A (Exponente impar positivo): Si m=2k+1, se aparta un factor sin(x)dx y se aplica la identidad sin2(x)=1−cos2(x) para realizar la sustitución u=cos(x).
Caso B (Exponentes pares positivos): Se emplean las identidades de ángulos medios de Purcell:
sin2(x)=21−cos(2x),cos2(x)=21+cos(2x)
Ejemplo 3.1 - Integración de Potencias con Exponente Impar
Evaluar la integral trigonométrica aplicando descomposición pitagórica:
∫sin3(x)cos2(x)dx
Solución:
Separamos un factor lineal diferencial debido a la imparidad del seno (m=3):
∫sin2(x)cos2(x)(sin(x)dx)
Aplicamos la identidad pitagórica sin2(x)=1−cos2(x):
∫(1−cos2(x))cos2(x)(sin(x)dx)
Hacemos el cambio de variable u=cos(x)⟹du=−sin(x)dx:
∫(1−u2)u2(−du)=∫(u4−u2)du=51u5−31u3+C
Regresamos a la variable original x:
51cos5(x)−31cos3(x)+C
4. Integrales Trigonométricas: Casos III y IV
Caso III (Productos de ángulos distintos): Para formas como ∫sin(mx)cos(nx)dx, se aplican las identidades de producto a suma de Purcell:
sin(mx)cos(nx)=21[sin((m+n)x)+sin((m−n)x)]
Caso IV (Potencias de tangentes o cotangentes): Para ∫tann(x)dx, se separa un factor cuadrático tan2(x)=sec2(x)−1.
Ejemplo 4.1 - Integración de Ángulos Distintos
Evaluar la integral aplicando transformaciones de producto a suma:
∫sin(3x)cos(2x)dx
Solución:
Aplicamos la identidad con m=3 y n=2:
21∫[sin(5x)+sin(x)]dx=21(−51cos(5x))+21(−cos(x))+C=−101cos(5x)−21cos(x)+C
Ejemplo 4.2 - Integración de Potencias de Tangente
Evaluar la integral de la potencia cúbica de la tangente:
∫tan3(x)dx
Solución:
Separamos un factor cuadrático: ∫tan(x)tan2(x)dx.
Aplicamos la identidad tan2(x)=sec2(x)−1:
∫tan(x)(sec2(x)−1)dx=∫tan(x)sec2(x)dx−∫tan(x)dx
Resolvemos cada término (la primera por sustitución u=tan(x), la segunda por antiderivada logarítmica inmediata):
=21tan2(x)−ln∣sec(x)∣+C
5. Sustitución para Racionalizar (Sustituciones Racionalizantes)
Las integrales que involucran radicales de expresiones lineales de la forma nax+b se pueden simplificar eliminando el radical por completo mediante potencias algebraicas.
Teorema del Cambio de Variable Racionalizante: Si el integrando contiene nax+b, se define:
u=nax+b⟹un=ax+b,dx=anun−1du
Ejemplo 5.1 - Resolución con Radical Lineal
Evaluar analíticamente la integral:
∫x+1xdx
Solución:
Definimos el cambio de variable para eliminar la raíz cuadrada (n=2): u=x+1⟹u2=x+1⟹x=u2−1 y dx=2udu.
Sustituimos en la integral original:
∫uu2−1(2udu)=2∫(u2−1)du=2(31u3−u)+C
Regresando a la variable original x (u=x+1):
32(x+1)3/2−2x+1+C
6. Sustitución Trigonométrica
Cuando el integrando contiene radicales cuadráticos especiales de la forma a2−x2, a2+x2 o x2−a2, se elimina el término irracional mediante identidades trigonométricas:
Caso a2−x2: Sustitución x=asin(θ), dx=acos(θ)dθ.
Caso a2+x2: Sustitución x=atan(θ), dx=asec2(θ)dθ.
Caso x2−a2: Sustitución x=asec(θ), dx=asec(θ)tan(θ)dθ.
Figura:Sustitucion trigonometrica
Ejemplo 6.1 - Resolución mediante Sustitución de Seno Trigonométrico
Evaluar la integral indefinida:
∫(4−x2)3/21dx
Solución:
Reescribimos como radical de tercer grado con a2=4⟹a=2:
x=2sin(θ)⟹dx=2cos(θ)dθ,4−x2=2cos(θ)
Sustituyendo en la integral:
∫(2cos(θ))32cos(θ)dθ=41∫cos2(θ)1dθ=41∫sec2(θ)dθ=41tan(θ)+C
Retornando a la variable algebraica con el triángulo auxiliar (tan(θ)=4−x2x):
44−x2x+C
7. Integración por Fracciones Parciales
Cualquier función racional real Q(x)P(x) (con grado(P)<grado(Q)) se expresa como una suma de fracciones más simples descomponiendo el denominador Q(x) en factores lineales o cuadráticos irreducibles.
Figura:Tabla de casos de fracciones parciales
Ejemplo 7.1 - Resolución por Fracciones Parciales Lineales Distintas
Evaluar analíticamente:
∫x2−2x−35x−3dx
Solución:
Factorizamos el denominador: x2−2x−3=(x−3)(x+1).
Planteamos la descomposición:
(x−3)(x+1)5x−3=x−3A+x+1B⟹5x−3=A(x+1)+B(x−3)
Calculamos las constantes anulando factores:
Si x=3⟹12=4A⟹A=3.
Si x=−1⟹−8=−4B⟹B=2.
Integramos por separado:
∫(x−33+x+12)dx=3ln∣x−3∣+2ln∣x+1∣+C=ln∣(x−3)3(x+1)2∣+C
Parte 4: Ecuaciones Diferenciales Ordinarias (EDO) de Primer Orden
Referencia: Zill, D. G. (2018). Matemáticas avanzadas para ingeniería (3.ª ed.). Vol. 1: Ecuaciones diferenciales. Cengage Learning.
Introducción a las Ecuaciones Diferenciales
Figura:Ecuaciones diferenciales
Una ecuación diferencial es una relación matemática que vincula una función desconocida, sus variables y una o más de sus derivadas. Son herramientas fundamentales para modelar sistemas dinámicos donde se conocen las tasas de cambio de las variables.
Clasificación Fundamental
Para resolver una ecuación diferencial, primero debe clasificarse según tres criterios principales:
Por Tipo:
Ecuaciones Diferenciales Ordinarias (EDO): La función desconocida depende de una única variable independiente (e.g., dxdy+2y=0).
Ecuaciones Diferenciales Parciales (EDP): La función depende de dos o más variables independientes, involucrando derivadas parciales.
Por Orden: El orden de una ecuación diferencial es igual al orden de la derivada más alta presente en la ecuación. Por ejemplo, una ecuación con y′′ es de segundo orden.
Por Grado: Es la potencia (exponente) a la que está elevada la derivada de mayor orden, una vez que la ecuación se ha escrito en forma polinomial respecto a sus derivadas. Si la derivada mayor es (y′′)3, el grado es 3.
Por Linealidad: Una EDO de orden n es lineal si la variable dependiente y y todas sus derivadas tienen un exponente de 1 (grado 1), y los coeficientes que las acompañan dependen exclusivamente de la variable independiente x.
Figura:clasificacion de ecuaciones diferenciales
Derivación Parcial (Fundamento para Ecuaciones Exactas)
En el cálculo de varias variables, una función como f(x,y) depende tanto de x como de y. La derivación parcial consiste en aislar el ritmo de cambio respecto a una sola variable, manteniendo las demás estáticas.
Derivada parcial respecto a x(∂x∂f): Se aplican las reglas normales de derivación a x, mientras que la variable y se trata exactamente como si fuera un número constante.
Derivada parcial respecto a y(∂y∂f): Se deriva respecto a y, asumiendo que x es una constante.
Figura:Derivada parciales definicion
Ejemplo demostrativo:
Sea f(x,y)=x2y3+sin(x)+ey
∂x∂f=2xy3+cos(x)+0 (aquí y3 acompañó a x2 como constante, y ey se volvió cero por no tener x).
∂y∂f=x2(3y2)+0+ey=3x2y2+ey (aquí x2 actuó como coeficiente constante).
1. Variables Separables
1.1 Definición y Forma General
Una ecuación diferencial de primer orden es de variables separables si puede expresarse en una forma donde cada variable y su diferencial respectivo se agrupan de manera independiente en lados opuestos de la igualdad. Su forma general analítica es:
dxdy=g(x)h(y)
Asumiendo que h(y)=0, la expresión se reescribe algebraicamente separando los términos diferenciales:
h(y)1dy=g(x)dx
1.2 Solución General
La solución general se obtiene mediante la integración directa de ambos miembros:
∫h(y)1dy=∫g(x)dx+C
donde C representa una constante de integración arbitraria.
Ejemplo 1.1 - Resolución de una EDO Separable con Valor Inicial (PVI)
Resolver el problema con valores iniciales avanzado:
xdxdy=y2−y,y(e)=2
Solución:
Separamos las variables dividiendo entre x(y2−y) para x>0:
y(y−1)1dy=x1dx
Aplicamos fracciones parciales en el miembro izquierdo (y(y−1)1=y−11−y1) e integramos:
∫(y−11−y1)dy=∫x1dx⟹ln∣y−1∣−ln∣y∣=ln∣x∣+C0
Simplificamos mediante leyes logarítmicas y aplicamos la condición inicial y(e)=2 para hallar la constante particular:
yy−1=C1x⟹22−1=C1e⟹C1=2e1
Despejamos la variable dependiente y(x):
y(x)=2e−x2e(vaˊlida en el intervalo 0<x<2e)
Ejemplo 1.2 - Resolución Separable Trigonométrica
Resolver la ecuación diferencial:
eysin(x)dx−cos2(x)dy=0
Solución:
Separamos variables dividiendo toda la ecuación entre eycos2(x):
cos2(x)sin(x)dx−e−ydy=0⟹e−ydy=sec(x)tan(x)dx
Multiplicamos por −1 y redefinimos la constante C=−C0:
e−y=C−sec(x)⟹−y=ln∣C−sec(x)∣
Despejando explícitamente:
y(x)=−ln∣C−sec(x)∣
2. Ecuaciones Diferenciales Lineales
2.1 Definición y Forma Estándar
Las ecuaciones diferenciales de primer orden lineales se caracterizan porque la variable dependiente y y su derivada y′ aparecen únicamente elevadas a la primera potencia y no forman parte de argumentos no lineales. Su forma estándar es:
dxdy+P(x)y=f(x)
donde P(x) y f(x) son funciones continuas en un intervalo común I.
2.2 Factor Integrante
El método analítico clásico requiere calcular un factor integranteμ(x) definido como:
μ(x)=e∫P(x)dx
Al multiplicar la forma estándar por μ(x), el miembro izquierdo se convierte en la derivada exacta de un producto, permitiendo integrar directamente:
dxd[μ(x)y]=μ(x)f(x)⟹μ(x)y=∫μ(x)f(x)dx+C
Ejemplo 2.1 - Resolución de una EDO Lineal con Condiciones de Frontera
Resolver el problema con valores iniciales:
xdxdy+(1+x)y=e−x,y(1)=0
Solución:
Llevamos la ecuación a su forma estándar dividiendo entre x:
dxdy+(x1+x)y=xe−x⟹P(x)=x1+1
Calculamos el factor integrante μ(x):
μ(x)=e∫(x1+1)dx=eln∣x∣+x=xex
Multiplicamos la forma estándar por μ(x), integramos y evaluamos la condición inicial y(1)=0 para obtener C=−1:
xexy=∫1dx=x+C⟹(1)e1(0)=1+C⟹C=−1
Despejamos la solución particular y analizamos su comportamiento asintótico:
y(x)=xexx−1=e−x−xe−x(limx→∞y(x)=0)
Ejemplo 2.2 - EDO Lineal Trigonométrica
Resolver la ecuación diferencial:
dxdy+ytan(x)=sec(x)
Solución:
La ecuación ya está en forma estándar con P(x)=tan(x) y f(x)=sec(x).
Calculamos el factor integrante μ(x):
μ(x)=e∫tan(x)dx=eln∣sec(x)∣=sec(x)
Multiplicamos la ecuación por sec(x):
sec(x)dxdy+ysec(x)tan(x)=sec2(x)⟹dxd[ysec(x)]=sec2(x)
Integramos respecto a x:
ysec(x)=∫sec2(x)dx⟹ysec(x)=tan(x)+C
Multiplicamos por cos(x) para despejar la función y(x):
y(x)=sin(x)+Ccos(x)
3. Ecuaciones Exactas
3.1 Criterio de Exactitud
Una ecuación escrita en su forma diferencial:
M(x,y)dx+N(x,y)dy=0
es exacta en una región rectangular si las funciones M y N poseen primeras derivadas parciales continuas que satisfacen la condición de simetría:
∂y∂M=∂x∂N
3.2 Solución General
Si se cumple la exactitud, existe una función potencial f(x,y) tal que df=Mdx+Ndy, cuya solución general implícita se define como:
f(x,y)=C
Ejemplo 3.1 - Resolución de una EDO Exacta con Logaritmos
Resolver el problema con valores iniciales:
(ln(y)+xy)dx+(yx+ln(x))dy=0,y(1)=e
Solución:
Verificamos la exactitud calculando las derivadas parciales cruzadas:
∂y∂M=y1+x1,∂x∂N=y1+x1⟹Es exacta
Integramos M(x,y) respecto a x para obtener la función potencial parcial:
f(x,y)=∫(ln(y)+xy)dx=xln(y)+yln(x)+g(y)
Derivamos parcialmente respecto a y, igualamos a N(x,y) para hallar g′(y)=0, y evaluamos la condición inicial y(1)=e:
xln(y)+yln(x)=C⟹(1)ln(e)+(e)ln(1)=C⟹C=1
La solución particular implícita es:
xln(y)+yln(x)=1
Ejemplo 3.2 - EDO Exacta con Trascendentales Mixtas
Resolver la ecuación:
(exsin(y)−2ysin(x))dx+(excos(y)+2cos(x))dy=0
Solución:
Verificamos la exactitud:
∂y∂M=excos(y)−2sin(x),∂x∂N=excos(y)−2sin(x)⟹Es exacta
Integramos M(x,y) respecto a x:
f(x,y)=∫(exsin(y)−2ysin(x))dx=exsin(y)+2ycos(x)+g(y)
Derivamos respecto a y e igualamos a N(x,y):
∂y∂f=excos(y)+2cos(x)+g′(y)=excos(y)+2cos(x)⟹g′(y)=0
Planteamos la solución general:
exsin(y)+2ycos(x)=C
4. Ecuaciones Convertibles a Exactas (Factores Integrantes)
Cuando ∂y∂M=∂x∂N, la ecuación no es exacta. Se busca un factor integrante μ mediante las siguientes reglas:
Caso
Condición analítica
Factor Integrante
Caso I
N∂y∂M−∂x∂N=P(x) (depende solo de x)
μ(x)=e∫P(x)dx
Caso II
M∂x∂N−∂y∂M=Q(y) (depende solo de y)
μ(y)=e∫Q(y)dy
Ejemplo 4.1 - Factor Integrante Dependiente de y
Resolver la ecuación diferencial:
ydx+(2x−yey)dy=0
Solución:
Verificamos la inexactitud: My=1 y Nx=2.
Evaluamos la regla del Caso II:
MNx−My=y2−1=y1=Q(y)⟹μ(y)=e∫y1dy=y
Multiplicamos la ecuación por μ(y)=y para volverla exacta, e integramos:
y2dx+(2xy−y2ey)dy=0⟹f(x,y)=xy2+g(y)
Al derivar respecto a y e integrar por partes el término restante de g′(y)=−y2ey, obtenemos la solución implícita:
xy2−ey(y2−2y+2)=C
Ejemplo 4.2 - Factor Integrante Polinomial Dependiente de x
Resolver la ecuación:
(3x2y+2xy+y3)dx+(x2+y2)dy=0
Solución:
Derivadas cruzadas: My=3x2+2x+3y2 y Nx=2x. No es exacta.
Analizamos la diferencia para buscar μ(x):
NMy−Nx=x2+y23x2+3y2=x2+y23(x2+y2)=3=P(x)
Calculamos el factor: μ(x)=e∫3dx=e3x.
Multiplicamos la ecuación por e3x, la volvemos exacta e integramos N′(x,y) respecto a y:
f(x,y)=∫e3x(x2+y2)dy=e3x(x2y+31y3)+g(x)
Al derivar respecto a x se deduce que g′(x)=0, resultando en:
e3x(x2y+31y3)=C
5. Ecuaciones Homogéneas
5.1 Definición y Sustitución
Una función f(x,y) es homogénea de grado α si cumple f(tx,ty)=tαf(x,y). Si los coeficientes M y N son homogéneos del mismo grado, la EDO se resuelve mediante las sustituciones:
y=ux⟹dy=udx+xduo bienx=vy⟹dx=vdy+ydv
Ejemplo 5.1 - Resolución de una EDO Homogénea con PVI trigonométrico
Resolver el problema con valores iniciales:
dxdy=xy+cos2(xy),y(1)=4π
Solución:
Aplicamos la sustitución homogénea estándar y=ux⟹dxdy=u+xdxdu:
u+xdxdu=u+cos2(u)⟹xdxdu=cos2(u)
Separamos variables e integramos:
sec2(u)du=x1dx⟹tan(u)=ln∣x∣+C⟹tan(xy)=ln∣x∣+C
Evaluamos la condición inicial y(1)=4π para determinar C=1:
tan(1π/4)=ln(1)+C⟹C=1
La solución particular explícita es:
y(x)=xarctan(ln∣x∣+1)
Ejemplo 5.2 - Homogénea de Primer Grado
Resolver la ecuación diferencial:
(x+y)dx+xdy=0
Solución:
Identificamos que tanto M=(x+y) como N=x son de grado 1.
Usamos y=ux⟹dy=udx+xdu:
(x+ux)dx+x(udx+xdu)=0
Factorizamos x y agrupamos términos con dx:
x(1+u)dx+xudx+x2du=0⟹x(1+2u)dx+x2du=0
Separamos variables dividiendo entre x2(1+2u):
x1dx+1+2u1du=0⟹∫x1dx+∫1+2u1du=C0
Integramos y aplicamos leyes logarítmicas:
ln∣x∣+21ln∣1+2u∣=C0⟹ln∣x2(1+2u)∣=C1⟹x2(1+2u)=C
Retornamos a la variable original u=y/x:
x2(1+2xy)=C⟹x2+2xy=C
6. Ecuaciones de Bernoulli
6.1 Forma General y Transformación Linealizadora
Una ecuación de Bernoulli tiene la forma:
dxdy+P(x)y=f(x)yn
Para cualquier n=0,1, se reduce a una EDO lineal mediante la sustitución no lineal:
u=y1−n
Ejemplo 6.1 - Ecuación de Bernoulli con Exponente Fraccionario y PVI
Resolver el problema con valores iniciales:
dxdy−2x1y=x2y1/3,y(1)=1
Solución:
Identificamos el exponente de Bernoulli n=1/3. Aplicamos la sustitución u=y1−1/3=y2/3.
Transformamos la ecuación original a su forma lineal en u(x) (derivando du/dx=32y−1/3dy/dx):
dxdu−3x1u=32x2
Calculamos el factor integrante μ(x)=x−1/3, integramos y aplicamos la condición inicial y(1)=1 para hallar la constante C=3/4.
Deshacemos el cambio de variable para obtener la solución particular explícita:
y(x)=(4x3+3x1/3)3/2
Ejemplo 6.2 - Bernoulli Clásica Cuadrática
Resolver la ecuación diferencial:
dxdy+y=y2
Solución:
Identificamos el exponente n=2 e implementamos la sustitución u=y1−2=y−1.
Derivamos du/dx=−y−2(dy/dx). Dividimos la ecuación original entre y2:
y−2dxdy+y−1=1⟹−dxdu+u=1⟹dxdu−u=−1
Resolvemos la ecuación lineal en u con el factor integrante μ(x)=e∫−1dx=e−x:
dxd[e−xu]=−e−x⟹e−xu=e−x+C
Despejamos u(x):
u(x)=1+Cex
Revertimos el cambio de variable y=u−1:
y(x)=1+Cex1
Parte 5: Ecuaciones Diferenciales de Orden Superior
Referencia: Zill, D. G. (2018). Matemáticas avanzadas para ingeniería (3.ª ed.). Vol. 1: Ecuaciones diferenciales. Cengage Learning.
1. Conceptos Básicos y el Wronskiano
1.1 Definición
Una ecuación diferencial ordinaria (EDO) de orden n lineal tiene la forma general:
an(x)dxndny+an−1(x)dxn−1dn−1y+⋯+a1(x)dxdy+a0(x)y=g(x)
Si g(x)=0, la ecuación se denomina homogénea.
Si g(x)=0, la ecuación es no homogénea.
Para una EDO homogénea de orden n, el principio de superposición establece que si y1,y2,…,yn son soluciones, entonces cualquier combinación lineal y=c1y1+c2y2+⋯+cnyn también es solución.
1.2 Independencia Lineal y el Wronskiano
Un conjunto de soluciones y1,y2,…,yn es linealmente independiente en un intervalo si la única forma de que c1y1+c2y2+⋯+cnyn=0 sea cierta es que todas las constantes ci=0.
Para comprobar la independencia lineal, se utiliza el determinante WronskianoW(y1,y2,…,yn). Para un sistema de segundo orden (y1,y2):
W(y1,y2)=y1y1′y2y2′=y1y2′−y2y1′
Si W=0 para al menos un punto en el intervalo, las soluciones son linealmente independientes y forman un conjunto fundamental de soluciones.
2. Reducción de Orden
Si se conoce una solución no trivial y1(x) de una EDO lineal homogénea de segundo orden en su forma estándar y′′+P(x)y′+Q(x)y=0, es posible encontrar una segunda solución linealmente independiente y2(x) mediante la fórmula de reducción de orden:
y2(x)=y1(x)∫[y1(x)]2e−∫P(x)dxdx
Ejemplo 2.1 - Reducción de Orden
Dada la ecuación y′′−y=0 y sabiendo que y1=ex es una solución, encontrar y2.
Solución:
La ecuación está en forma estándar con P(x)=0.
Aplicamos la fórmula de reducción de orden:
y2=ex∫(ex)2e−∫0dxdx=ex∫e2x1dx=ex∫e−2xdx
Integramos:
y2=ex(−21e−2x)=−21e−x
Como las constantes multiplicativas se absorben en la solución general, la segunda solución fundamental es y2=e−x.
3. EDO Lineales Homogéneas con Coeficientes Constantes
Para una ecuación de la forma ay′′+by′+cy=0, proponemos una solución de la forma y=emx. Al sustituir, obtenemos la ecuación auxiliar (o característica):
am2+bm+c=0
Las raíces de esta ecuación cuadrática m1 y m2 definen tres casos posibles:
Caso 1: Raíces reales y distintas (m1=m2).y=c1em1x+c2em2x
Caso 2: Raíces reales repetidas (m1=m2=m). Para evitar dependencia lineal, multiplicamos la segunda solución por x.
y=c1emx+c2xemx
Caso 3: Raíces complejas conjugadas (m=α±iβ). Aplicando la fórmula de Euler.
y=eαx(c1cos(βx)+c2sin(βx))
Identificamos α=−2 y β=3. La solución general es:
y=e−2x(c1cos(3x)+c2sin(3x))
4. Ecuaciones de Cauchy-Euler
Son ecuaciones lineales con coeficientes variables de la forma ax2y′′+bxy′+cy=0. Se resuelven proponiendo y=xm, lo que conduce a la ecuación auxiliar:
am2+(b−a)m+c=0
Dependiendo de las raíces m1 y m2, tenemos tres casos:
Caso 1: Raíces reales distintas.y=c1xm1+c2xm2
Caso 2: Raíces reales repetidas.y=c1xm+c2xmln(x)
Caso 3: Raíces complejas (m=α±iβ).y=xα[c1cos(βlnx)+c2sin(βlnx)]
Ejemplo 4.1 - Cauchy-Euler (Raíces repetidas)
Resolver x2y′′−3xy′+4y=0.
Solución:
Identificamos a=1,b=−3,c=4.
Ecuación auxiliar: 1m2+(−3−1)m+4=0⟹m2−4m+4=0.
Factorizando: (m−2)2=0⟹m=2 (raíz repetida).
Solución general:
y=c1x2+c2x2ln(x)
5. EDO No Homogéneas
La solución general de una EDO no homogénea y′′+P(x)y′+Q(x)y=g(x) se compone de dos partes:
y=yc+yp
Donde yc es la función complementaria (solución de la EDO homogénea asociada) y yp es una solución particular cualquiera de la no homogénea.
5.1 Método de Coeficientes Indeterminados
Se utiliza cuando g(x) es un polinomio, exponencial, seno, coseno o sumas/productos de estos. Se propone una forma general para yp basada en g(x).
Regla Básica: Si g(x)=4x2, se propone yp=Ax2+Bx+C. Si g(x)=5e2x, se propone yp=Ae2x.
Regla de Multiplicación (Duplicación): Si algún término propuesto para yp ya aparece en la solución complementaria yc, la propuesta yp debe multiplicarse por xn, donde n es el menor entero positivo que elimine la duplicación.
Proponer yp: Como g(x)=ex, la propuesta normal sería yp=Aex. Sin embargo, Aex y Axex ya están en yc. Multiplicamos por x2.
yp=Ax2ex
Derivar y sustituir:yp′=2Axex+Ax2exyp′′=2Aex+4Axex+Ax2ex
Sustituyendo en la EDO original:
(2Aex+4Axex+Ax2ex)−2(2Axex+Ax2ex)+(Ax2ex)=ex
Agrupar términos:2Aex=ex⟹2A=1⟹A=1/2.
Solución general:y=c1ex+c2xex+21x2ex
5.2 Variación de Parámetros
Es un método más general que sirve para cualquier g(x) continua (ej. secx, tanx, lnx). Si yc=c1y1+c2y2, se propone que los parámetros constantes varían:
yp=u1(x)y1+u2(x)y2
Donde u1 y u2 se determinan mediante el Wronskiano W=W(y1,y2) y asumiendo la forma estándar y′′+P(x)y′+Q(x)y=f(x):
u1=∫W−y2f(x)dx,u2=∫Wy1f(x)dx
Ejemplo 5.2 - Variación de Parámetros
Resolver y′′+y=sec(x).
Solución:
Hallar yc:m2+1=0⟹m=±i.
yc=c1cos(x)+c2sin(x)
Donde y1=cos(x) y y2=sin(x).
Calcular u1 y u2 (con f(x)=secx):u1=∫1−sin(x)sec(x)dx=∫−tan(x)dx=ln∣cos(x)∣u2=∫1cos(x)sec(x)dx=∫1dx=x
Armar yp y solución general:yp=cos(x)ln∣cos(x)∣+xsin(x)y=c1cos(x)+c2sin(x)+cos(x)ln∣cos(x)∣+xsin(x)
6. Introducción a la Transformada de Laplace
Figura:Transformada de laplace
La Transformada de Laplace convierte ecuaciones diferenciales en el dominio del tiempo t a ecuaciones algebraicas en el dominio de la frecuencia s. Se define como:
L{f(t)}=∫0∞e−stf(t)dt=F(s)
Propiedad Fundamental: Transformada de una Derivada
La fortaleza de Laplace radica en cómo transforma las derivadas incorporando directamente las condiciones iniciales:
L{y′(t)}=sY(s)−y(0)
L{y′′(t)}=s2Y(s)−sy(0)−y′(0)
Ejemplo 6.1 - Resolución de un PVI con Laplace
Resolver y′−y=1, sujeta a y(0)=0.
Solución:
Aplicamos la transformada de Laplace a ambos lados de la ecuación:
L{y′}−L{y}=L{1}
Sustituimos usando las propiedades y tablas básicas (L{1}=s1):
[sY(s)−y(0)]−Y(s)=s1
Evaluamos la condición inicial y(0)=0 y factorizamos Y(s):
sY(s)−Y(s)=s1⟹Y(s)(s−1)=s1
Despejamos Y(s):
Y(s)=s(s−1)1
Expandimos por fracciones parciales:
s(s−1)1=sA+s−1B⟹1=A(s−1)+Bs
Si s=0⟹A=−1. Si s=1⟹B=1.
Y(s)=s−11−s1
Aplicamos la Transformada Inversa L−1 apoyándonos en tablas (L−1{s−a1}=eat):
y(t)=et−1
CONCLUSIÓN GENERAL DEL LABORATORIO DE INGENIERÍA MATEMÁTICA
La sinergia de las matemáticas aplicadas en la ingeniería se consolida a través de sus pilares fundamentales: el álgebra lineal modela estructuras matriciales y espaciales; el cálculo diferencial formaliza el análisis de límites y tasas de cambio; el cálculo integral resuelve la acumulación continua mediante el Teorema Fundamental; y las ecuaciones diferenciales permiten el modelado dinámico de sistemas complejos. En conjunto, estas disciplinas proporcionan el marco teórico y operativo indispensable para resolver problemas tecnológicos y científicos reales.
Referencias Generales
[1] Larson, R. (2019). Fundamentos de álgebra lineal (8.ª ed.). Cengage Learning.
[2] Larson, R. E., Hostetler, R. P., y Edwards, B. H. (1999). Cálculo y geometría analítica (6.ª ed.). Vol. 1. McGraw-Hill / Interamericana.
[3] Leithold, L. (1998). El cálculo (7.ª ed.). Oxford University Press.
[4] Purcell, E. J., Varberg, D., y Rigdon, S. E. (2007). Cálculo (9.ª ed.). Pearson Educación / Prentice Hall.
[5] Zill, D. G. (2018). Matemáticas avanzadas para ingeniería (3.ª ed.). Vol. 1: Ecuaciones diferenciales. Cengage Learning.
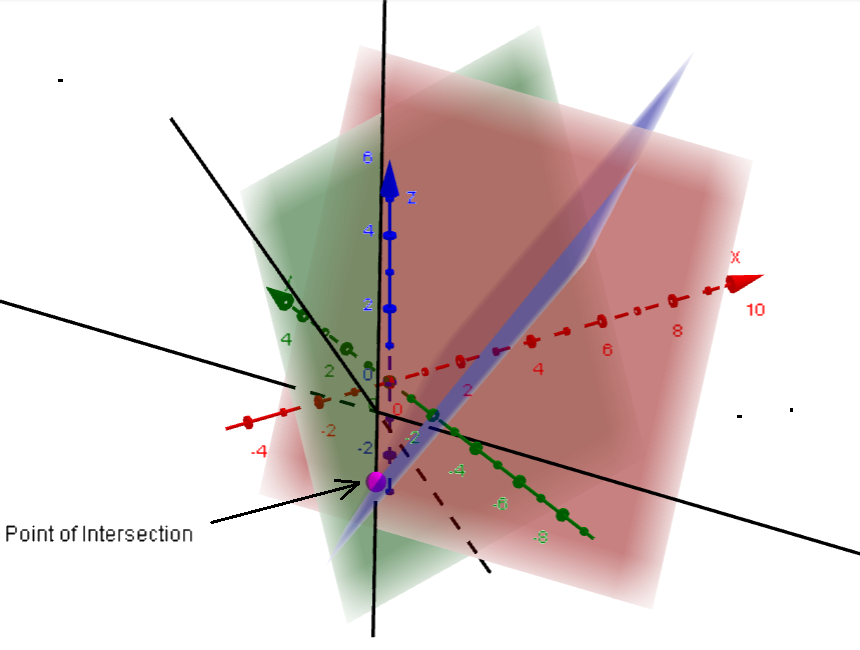 Figura: Punto de intersección de tres planos
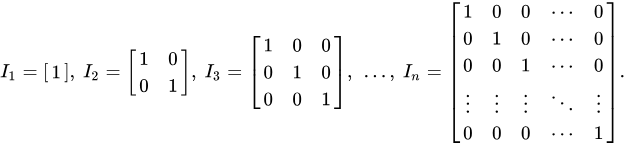
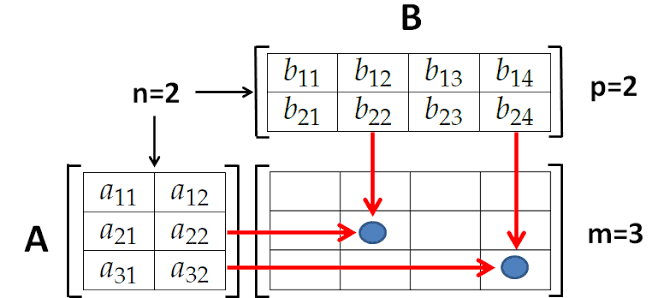
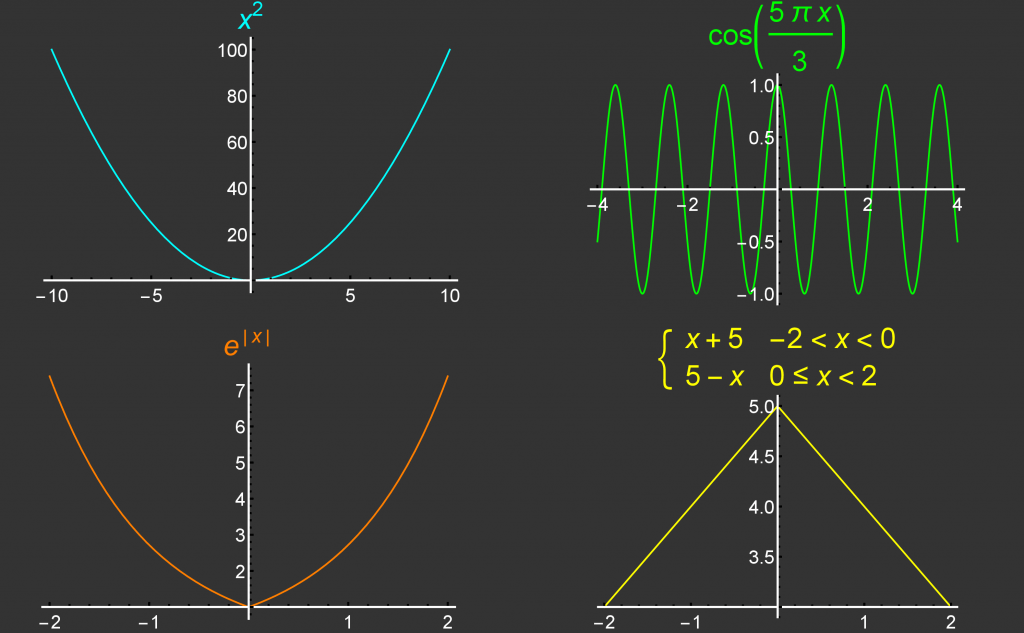 Figura: Funciones pares e impares
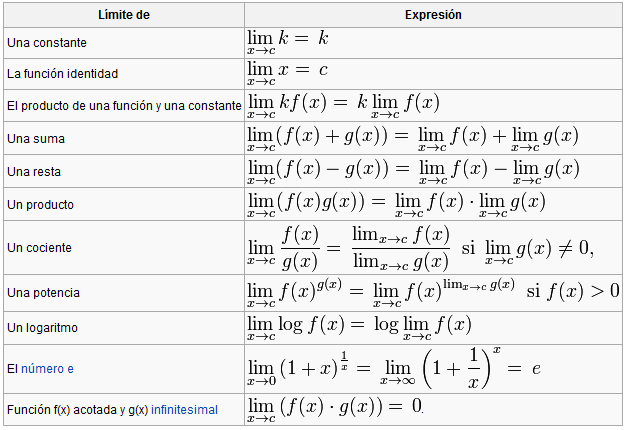 Figura: Propiedades de límites
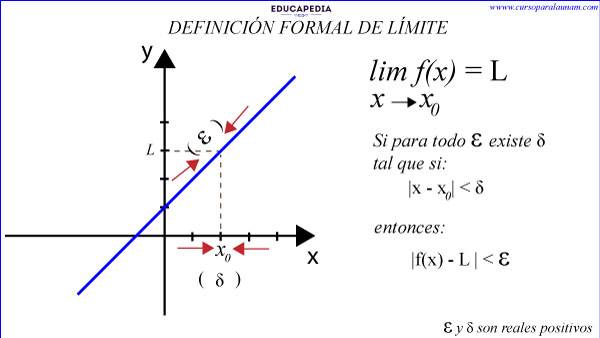 Figura: Definición ε-δ de límite
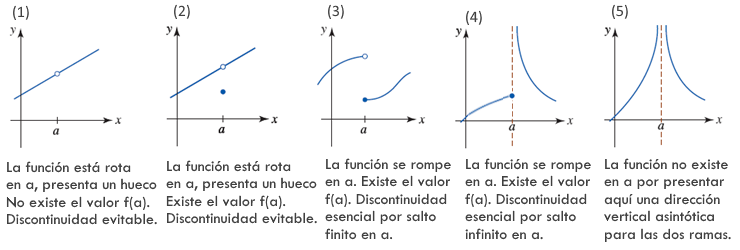 Figura: Tipos de discontinuidad
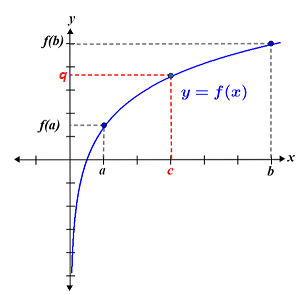 Figura: Teorema del Valor Intermedio
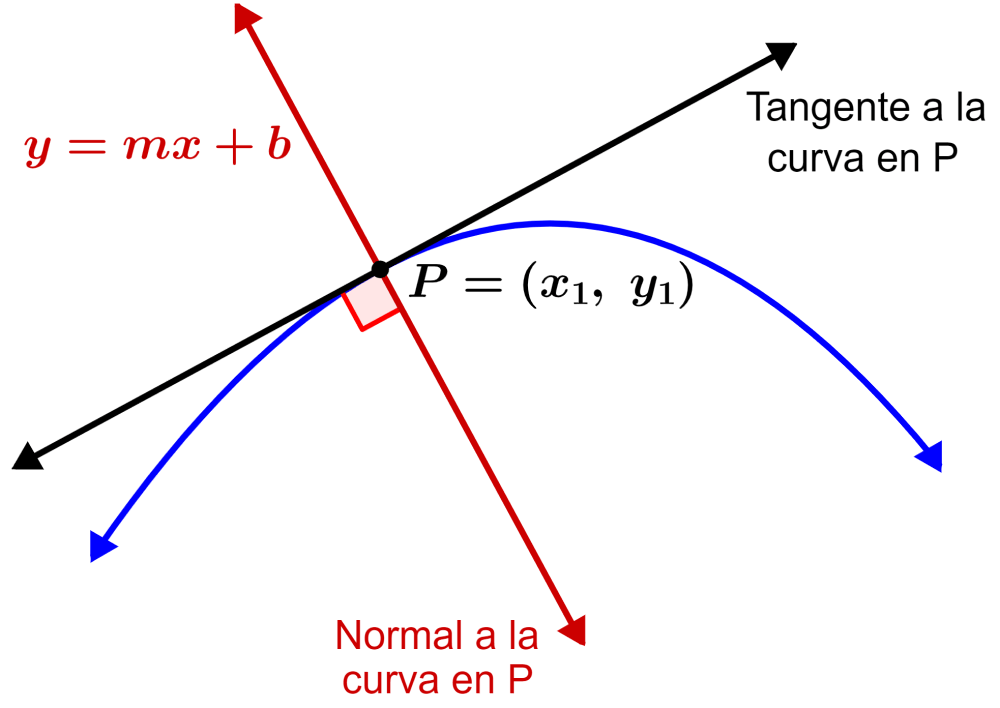 Figura: Recta tangente a una curva
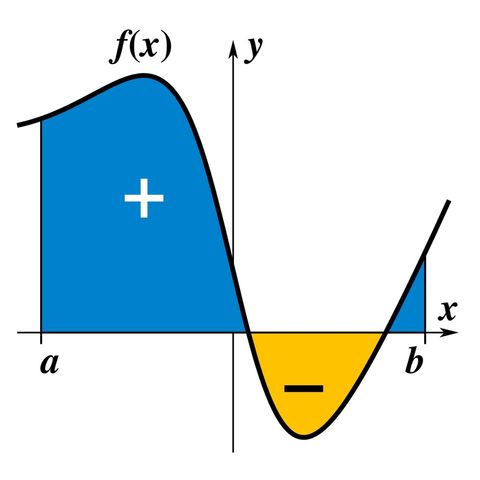 Figura: Área bajo la curva
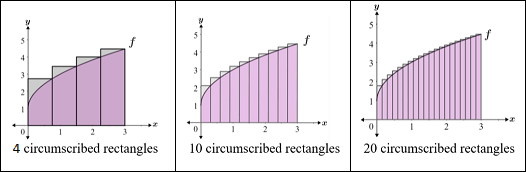 Figura: Sumas de Riemann
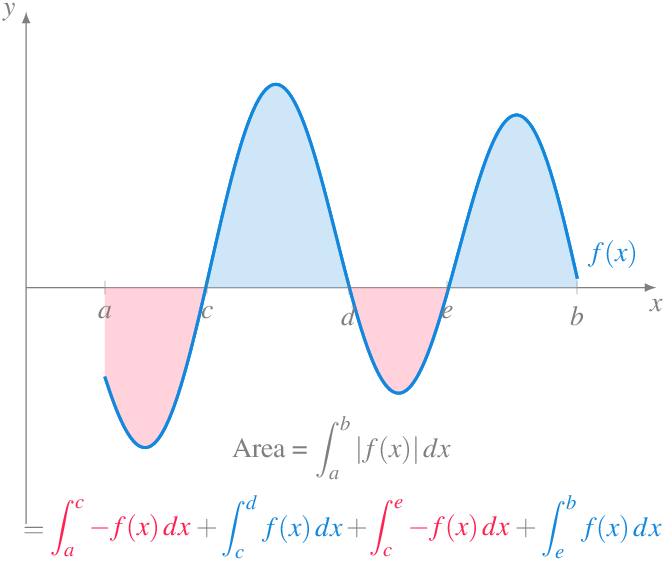 Figura: teorema fundamental del calculo
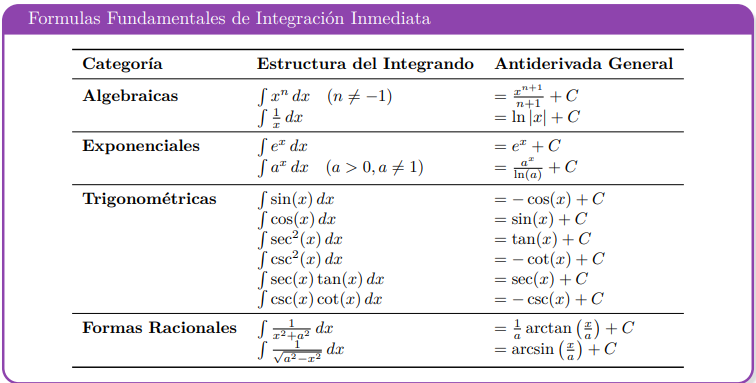 Figura:Formulas fundamentales de integracion inmediata
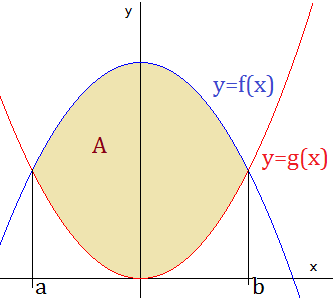 Figura:areas de regiones planas
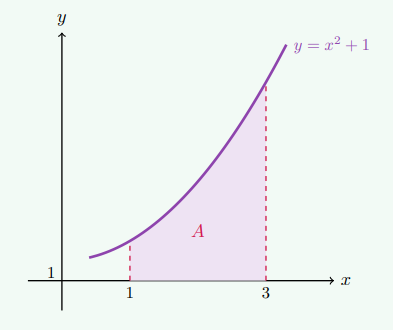 Figura:ejemplo caso 1
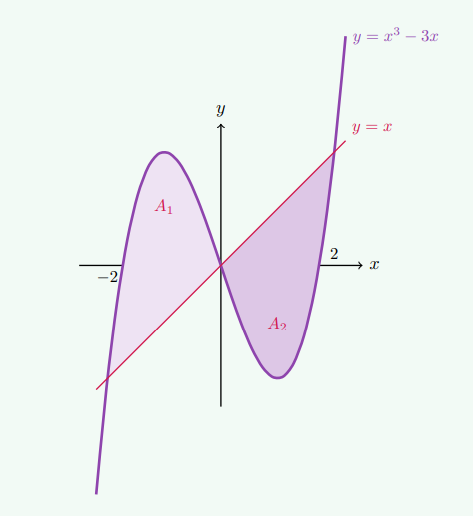 Figura:caso 4 curvas cruzadas
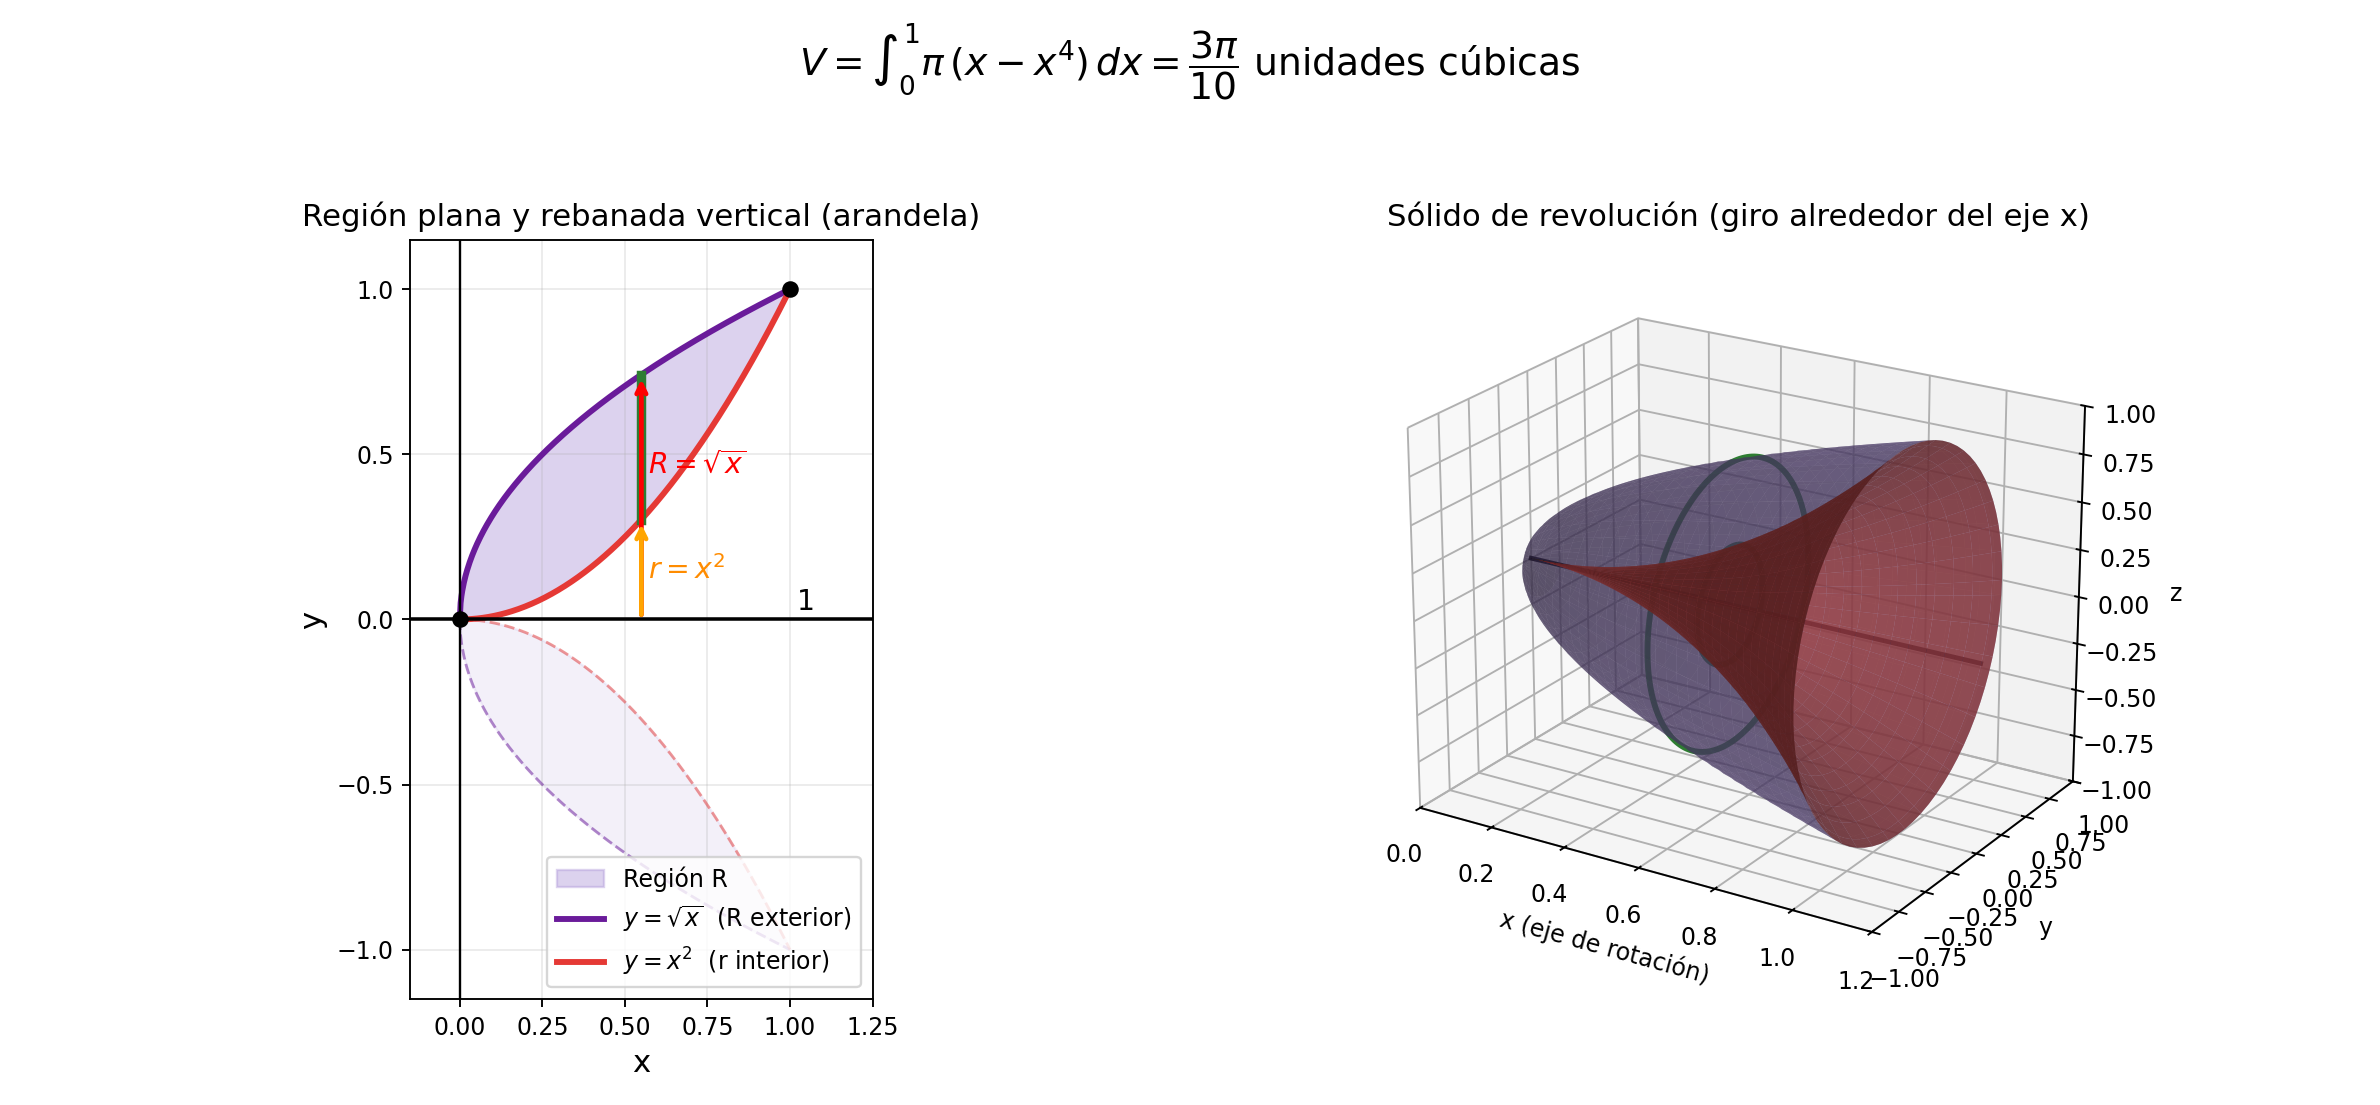 Figura:volumen mediante arandelas
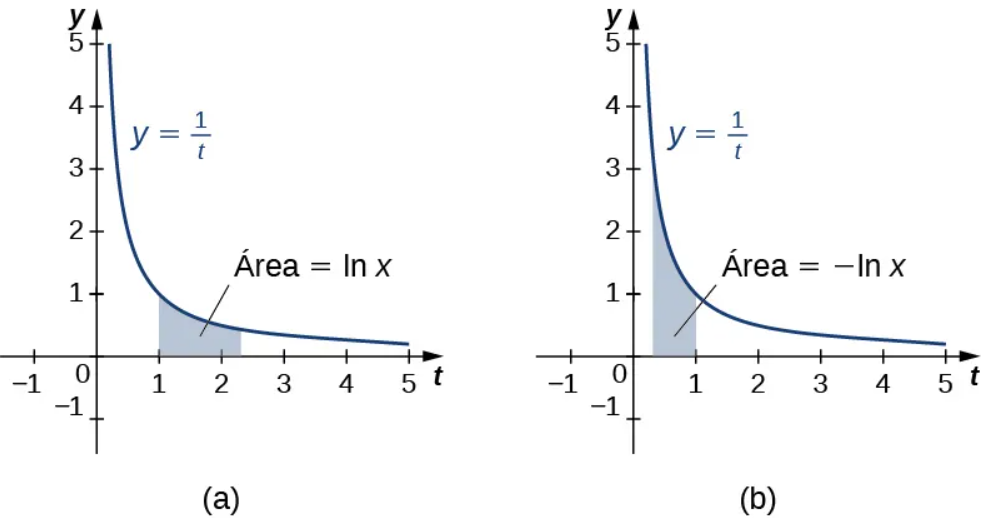 Figura:logaritmo integral
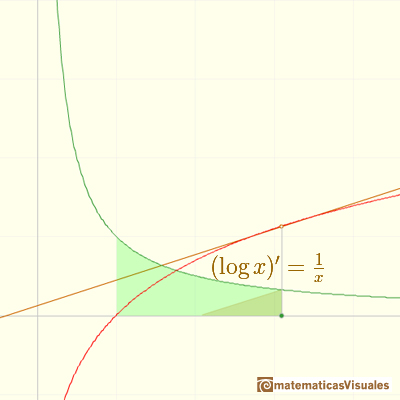 figura logaritmo natural
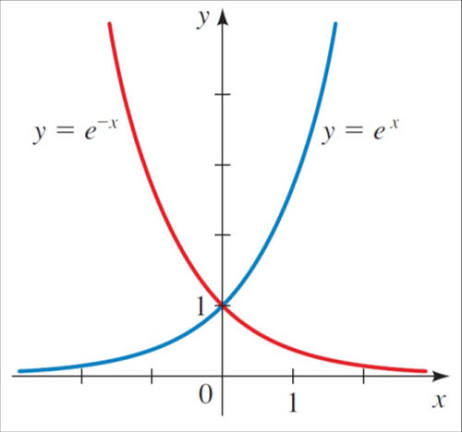 Figura:Exponencial
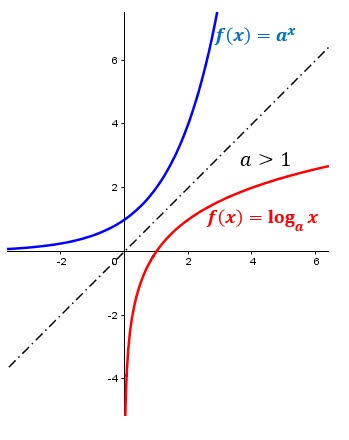 Figura: exponencial y logaritmica general
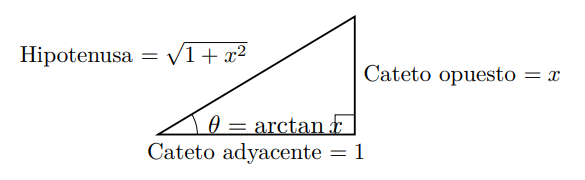 Figura:truco pitagorico
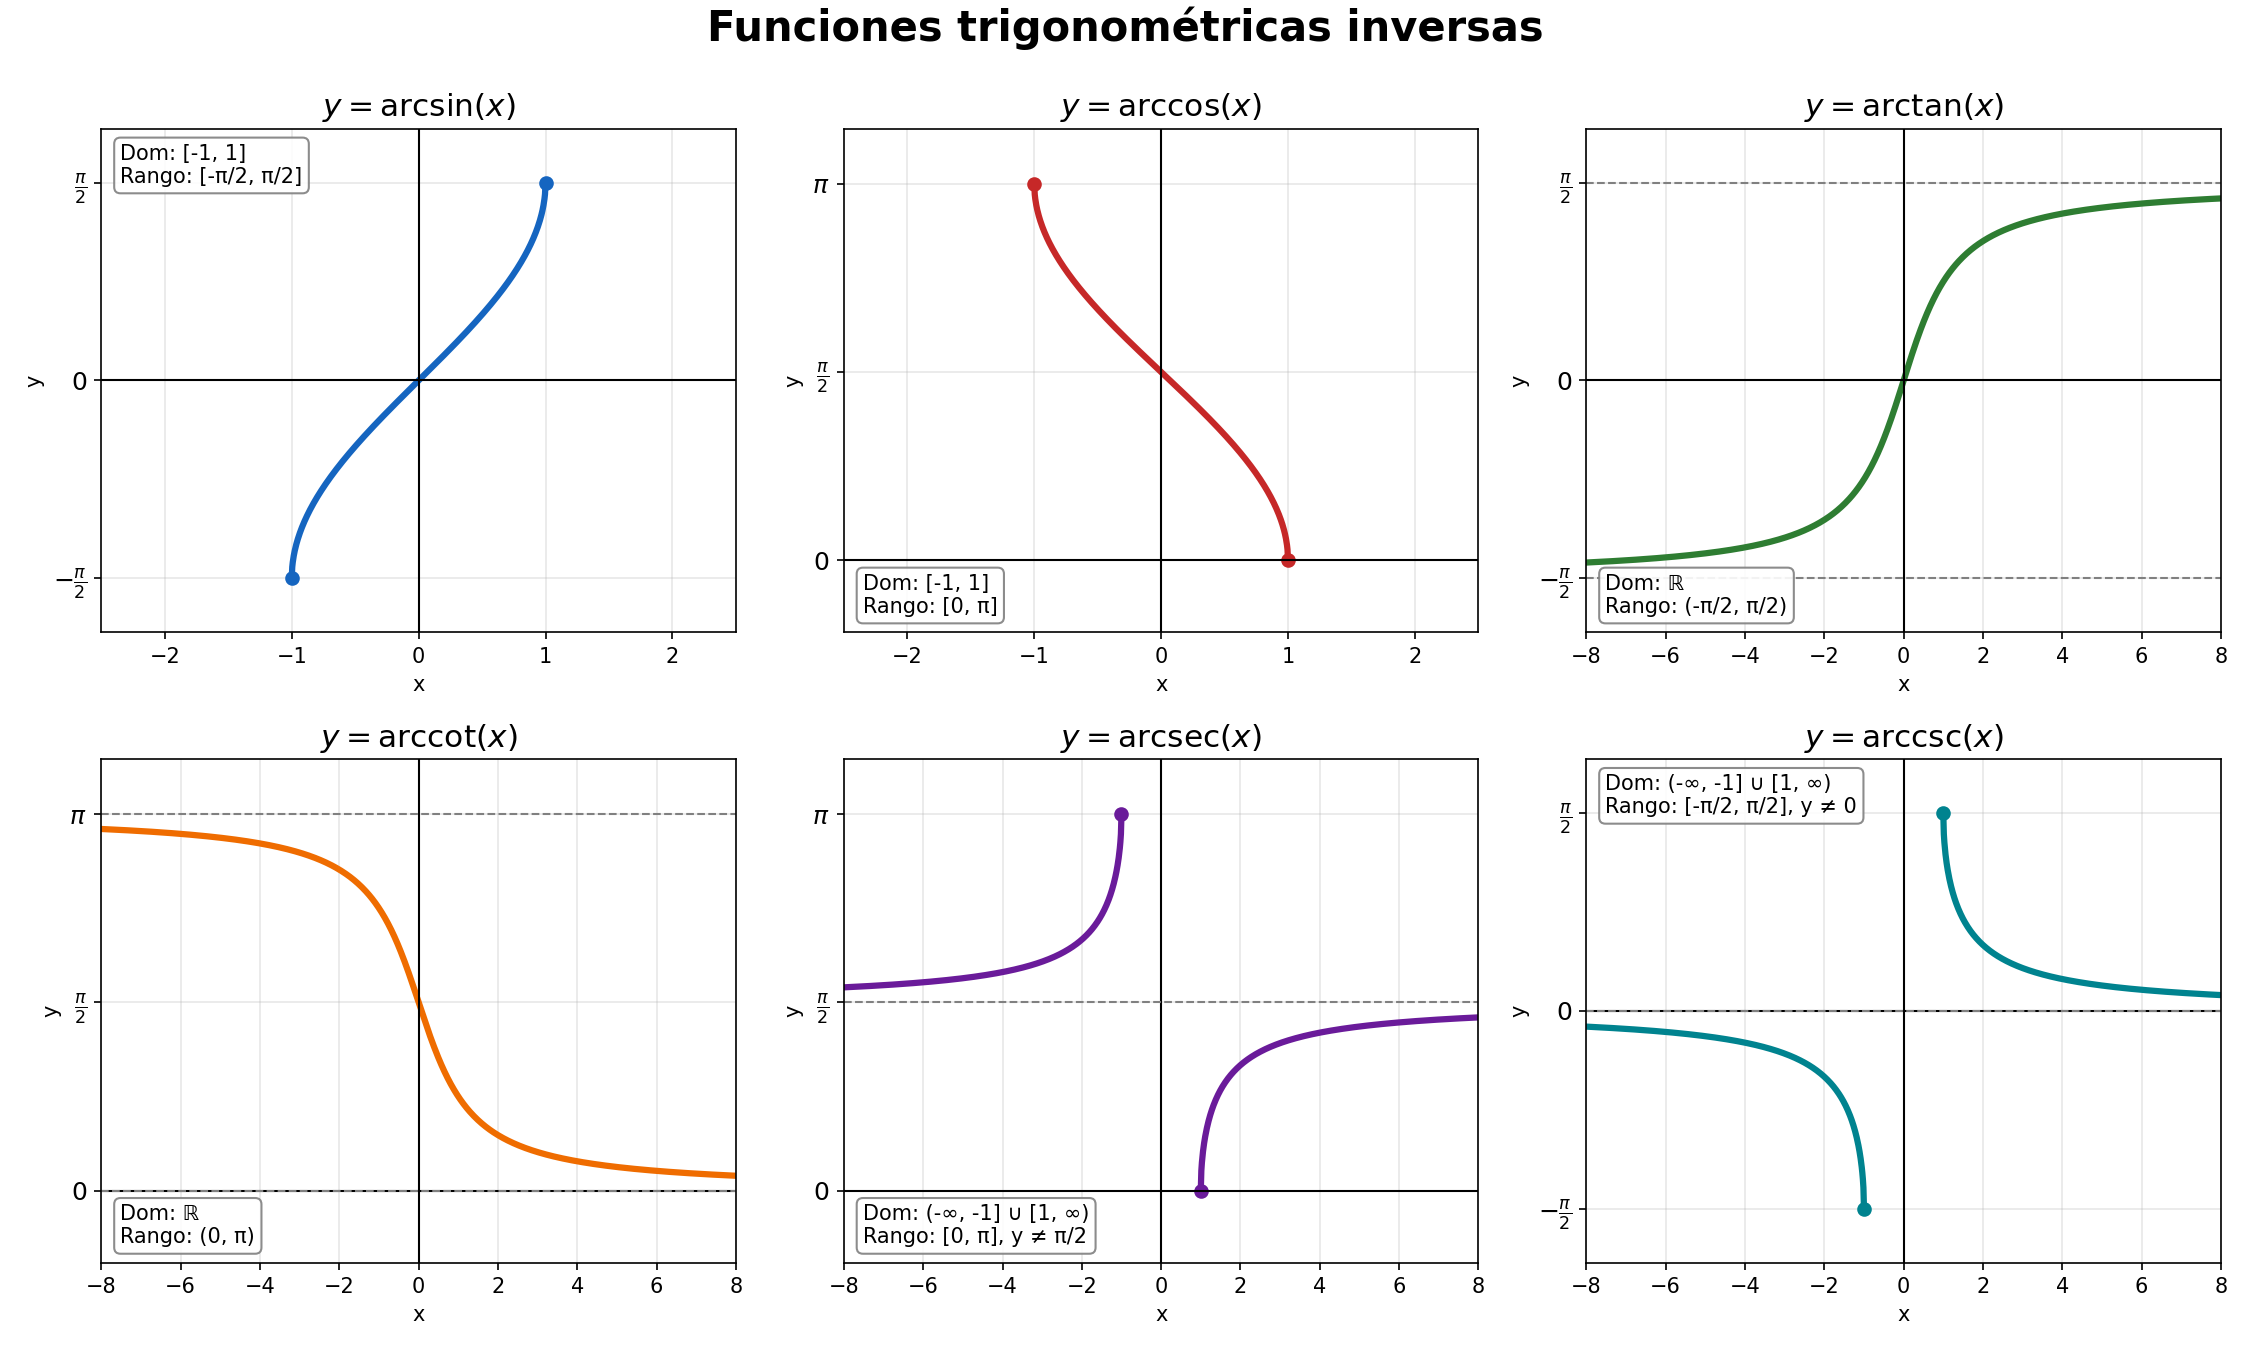 Figura:Trigonometricas inversas
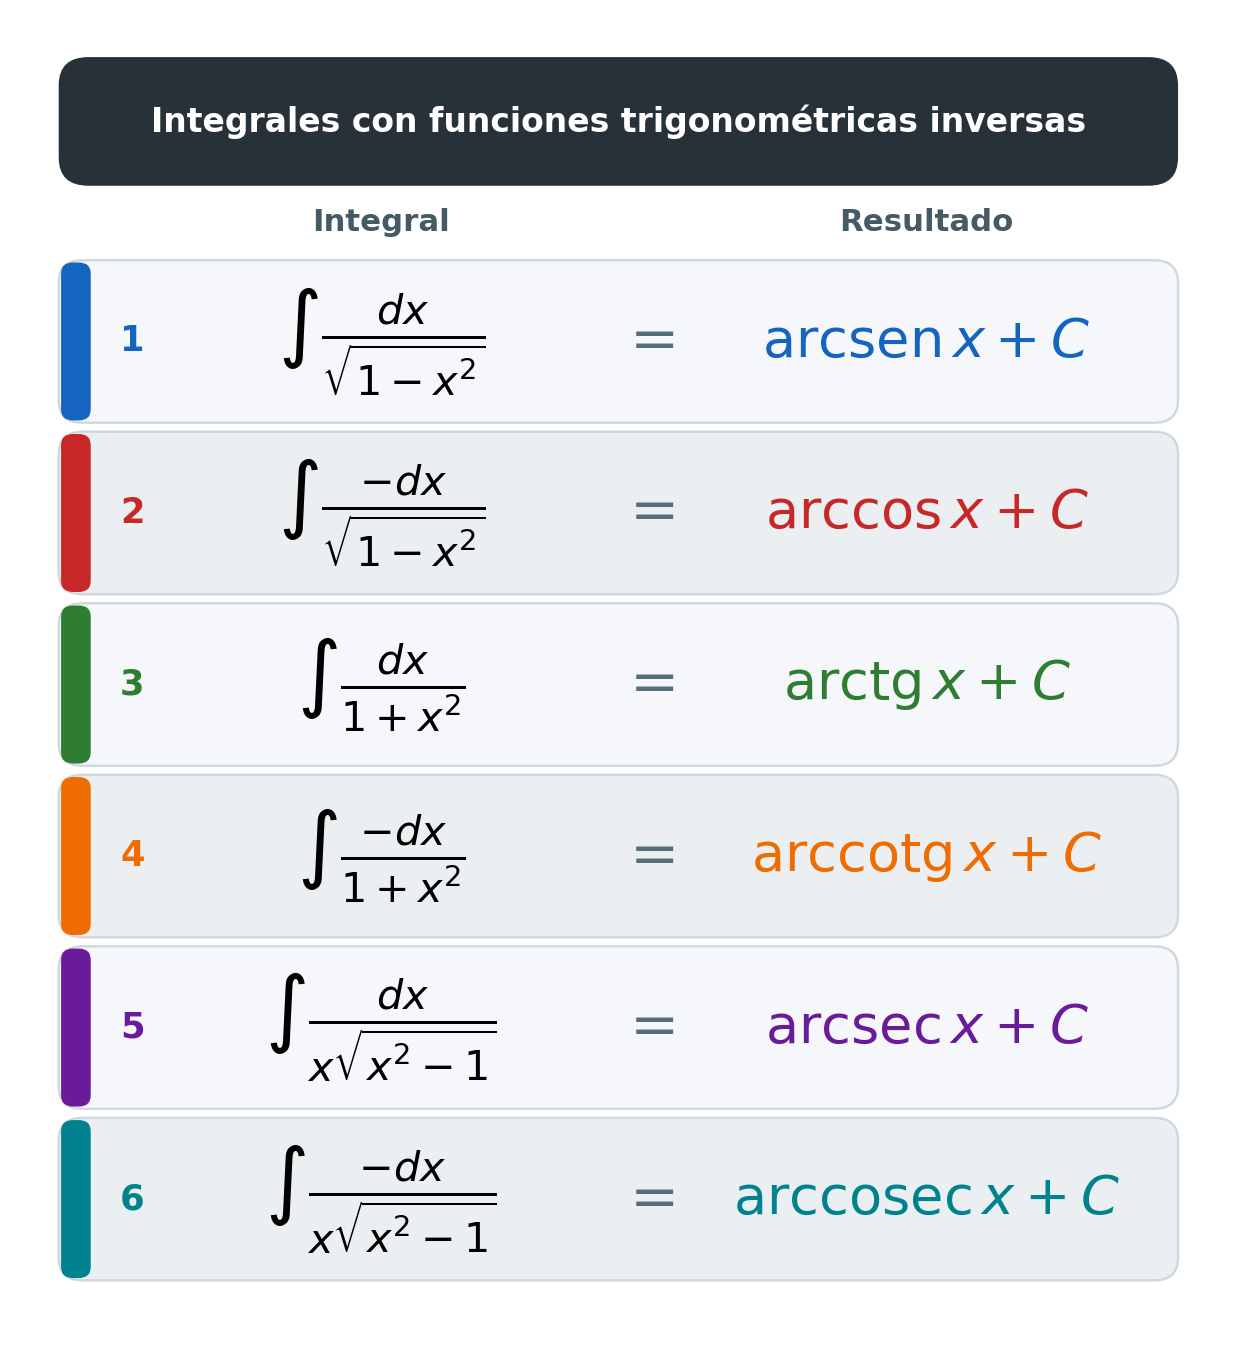 Figura:Integrales que conducen a trigonometricas inversas
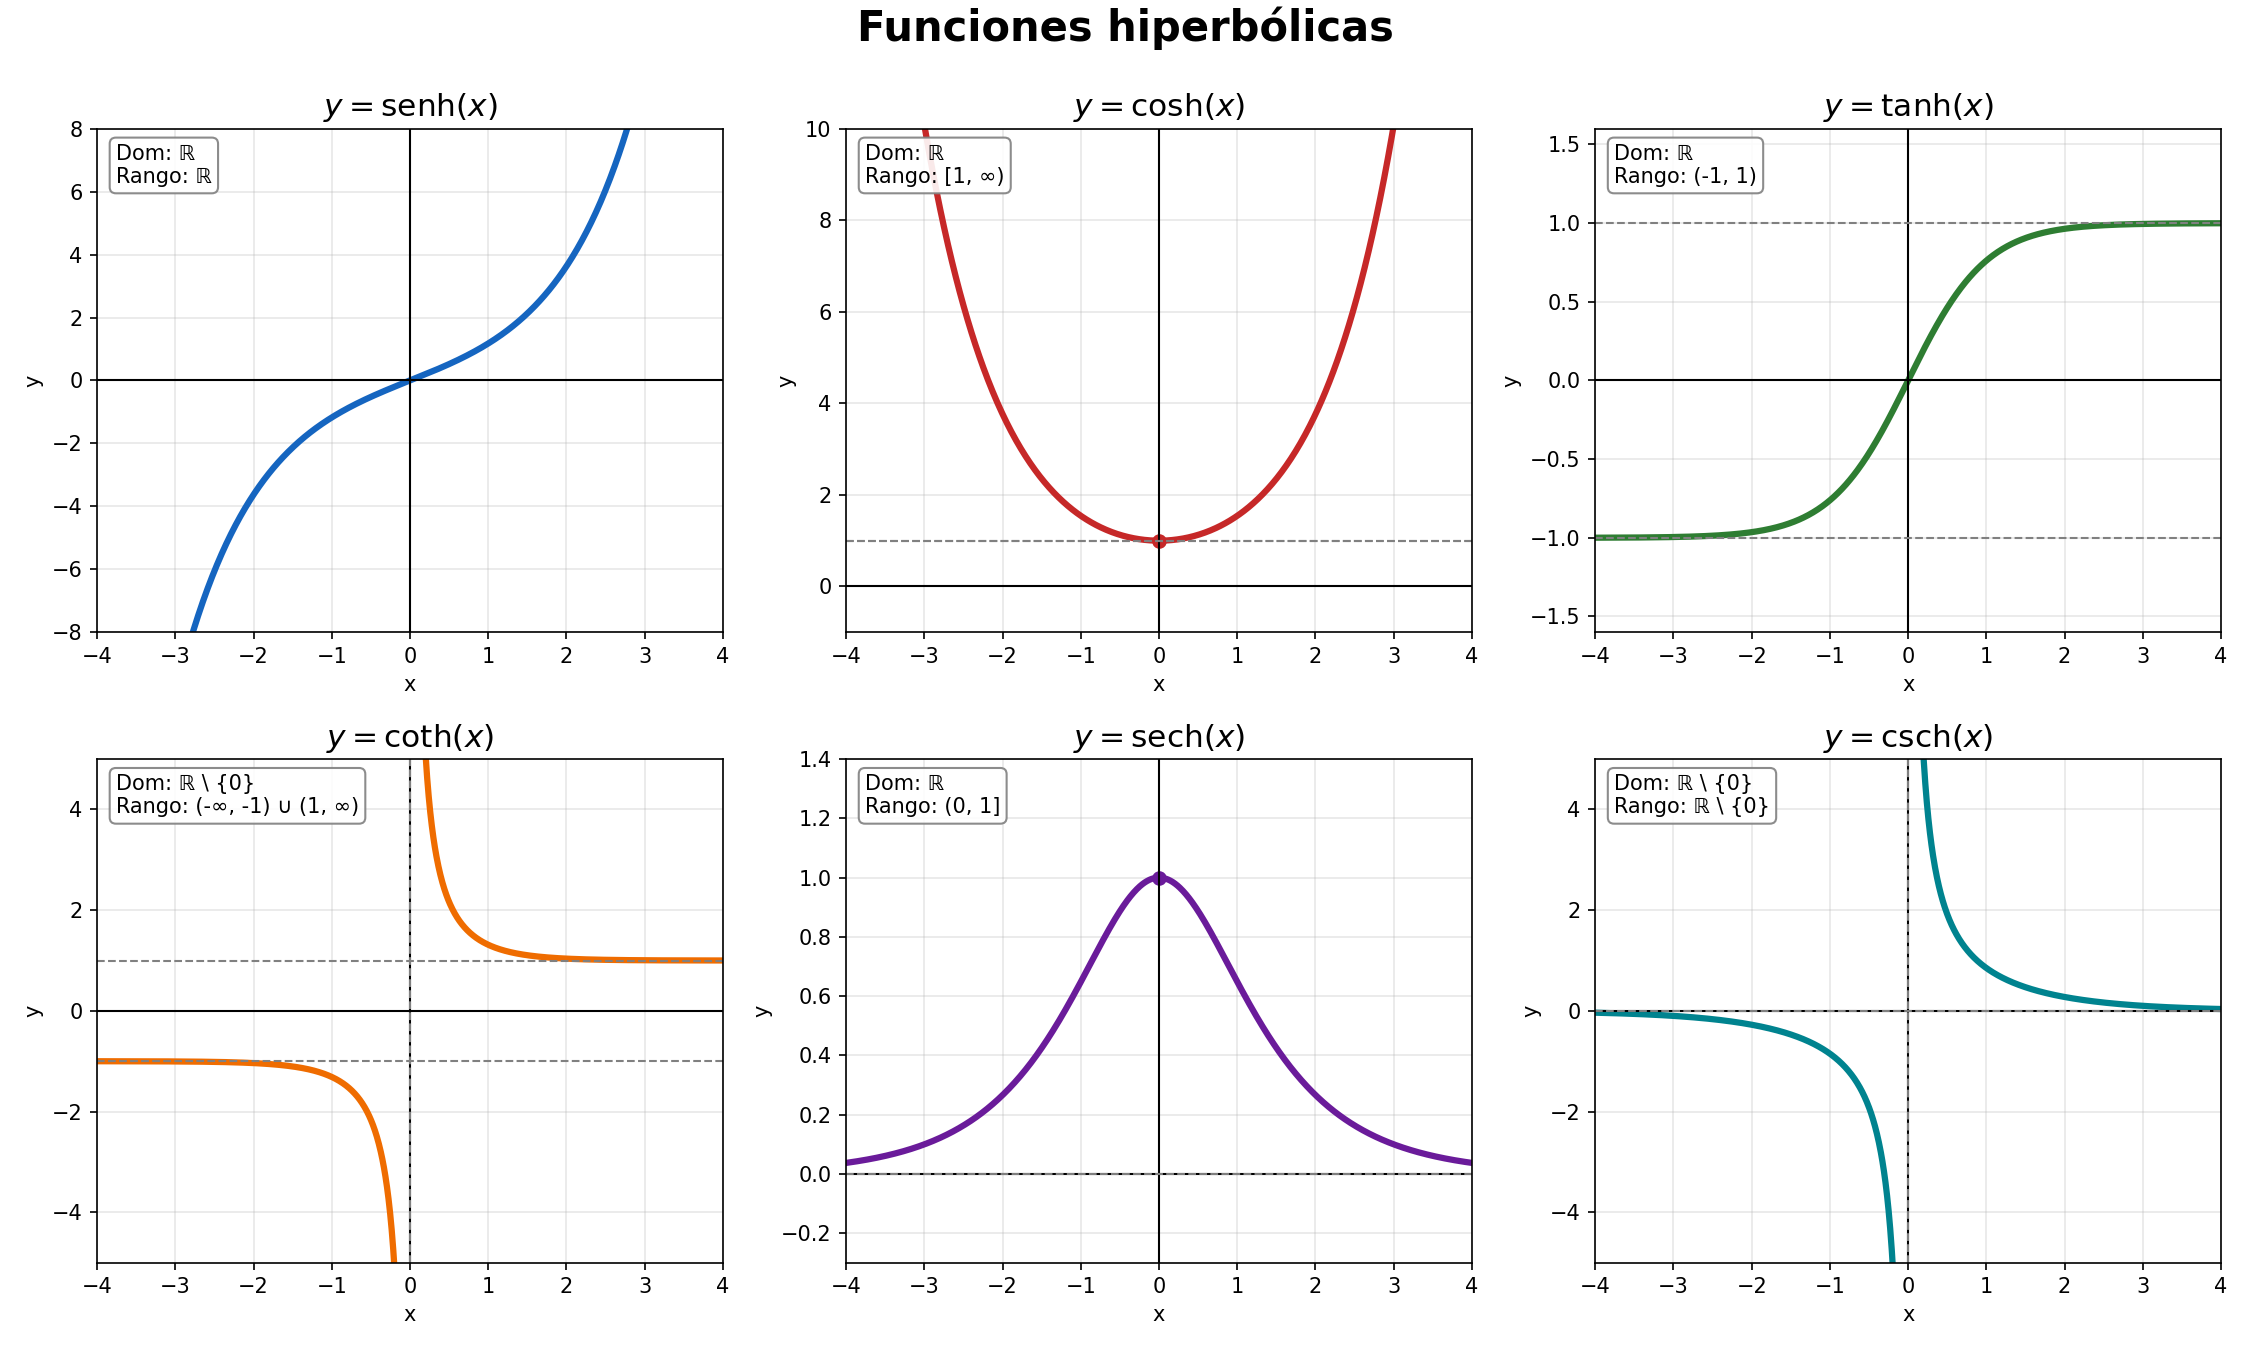 Figura:Funciones Hiperbolicas
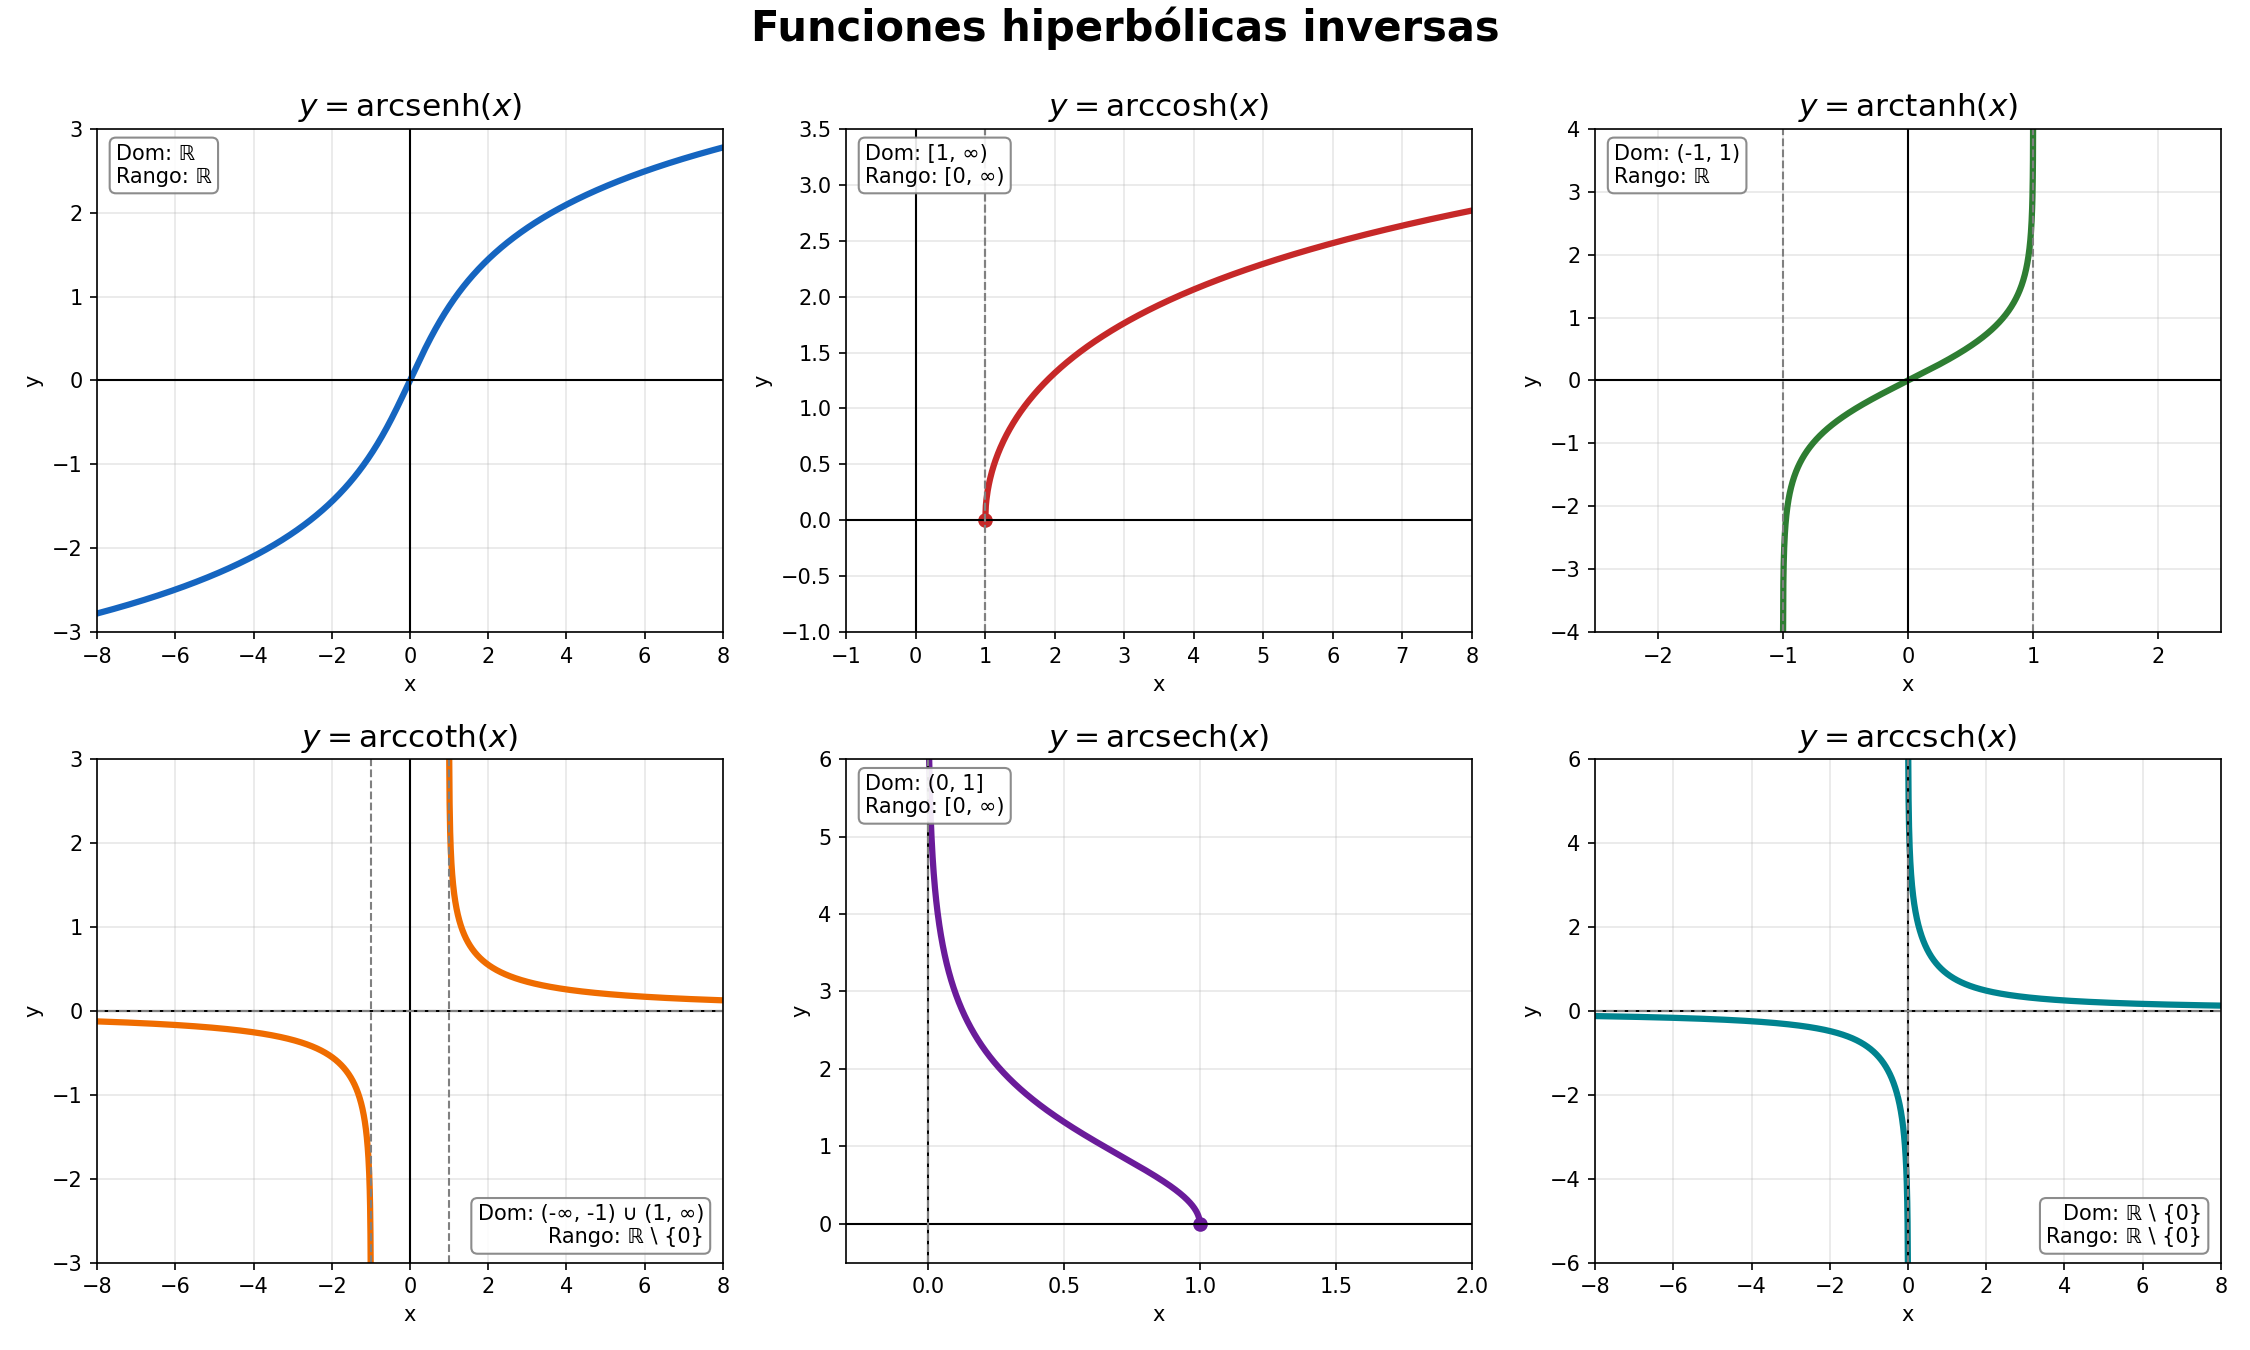 Figura:Funciones hiperbolicas inversas
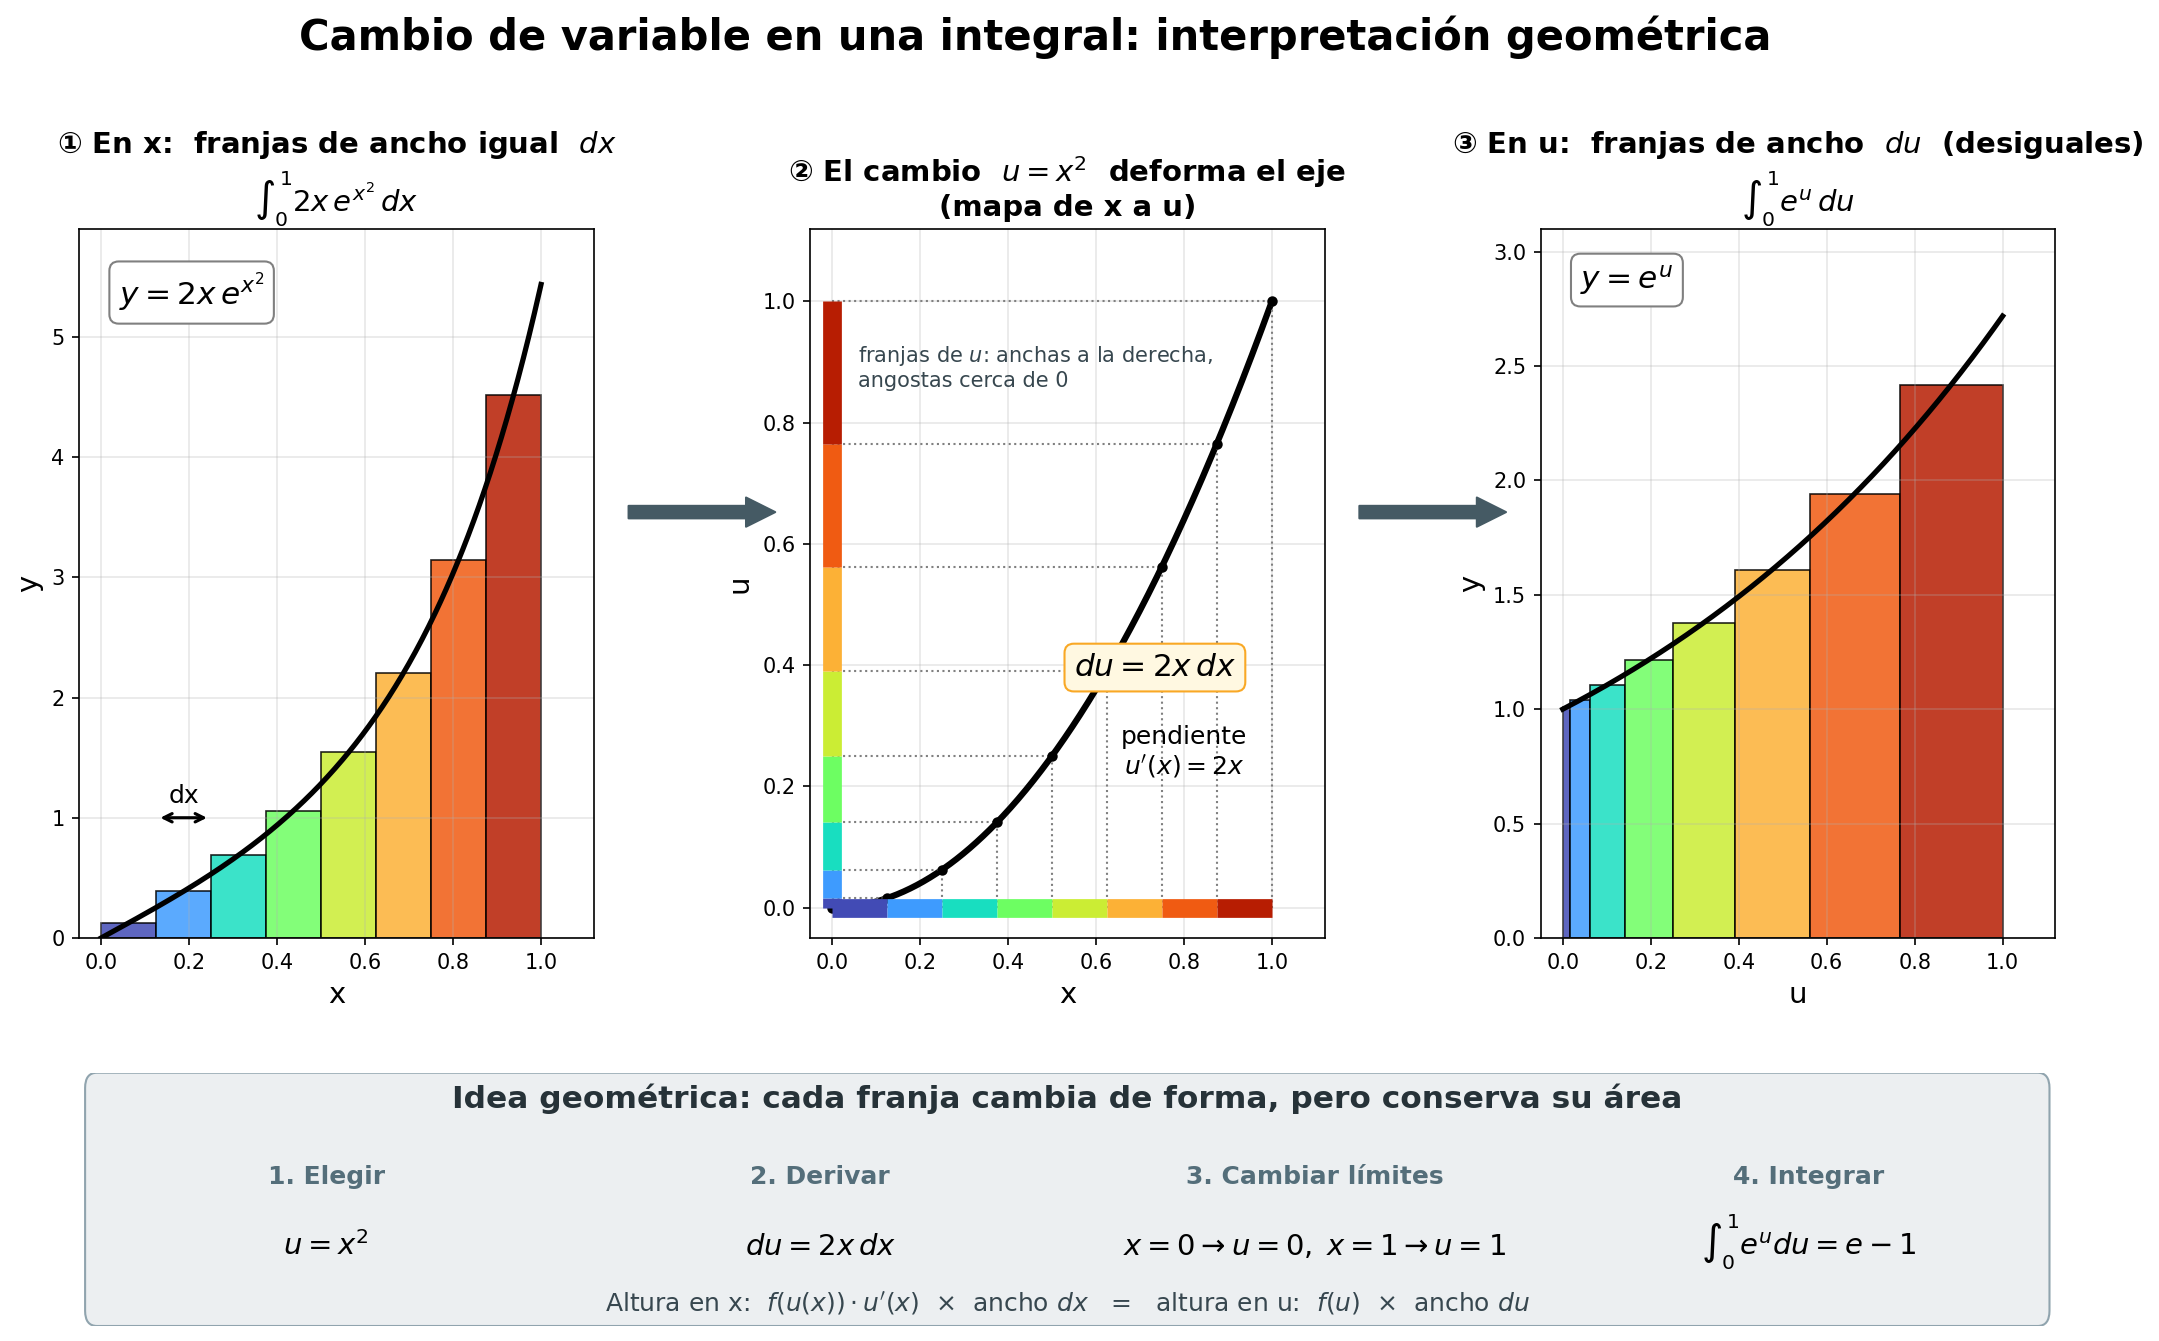 Figura:cambio de variable simple
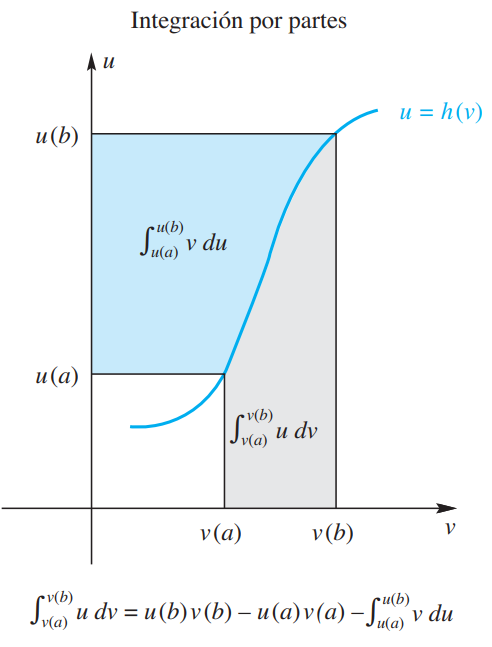 Figura:Integracion por partes
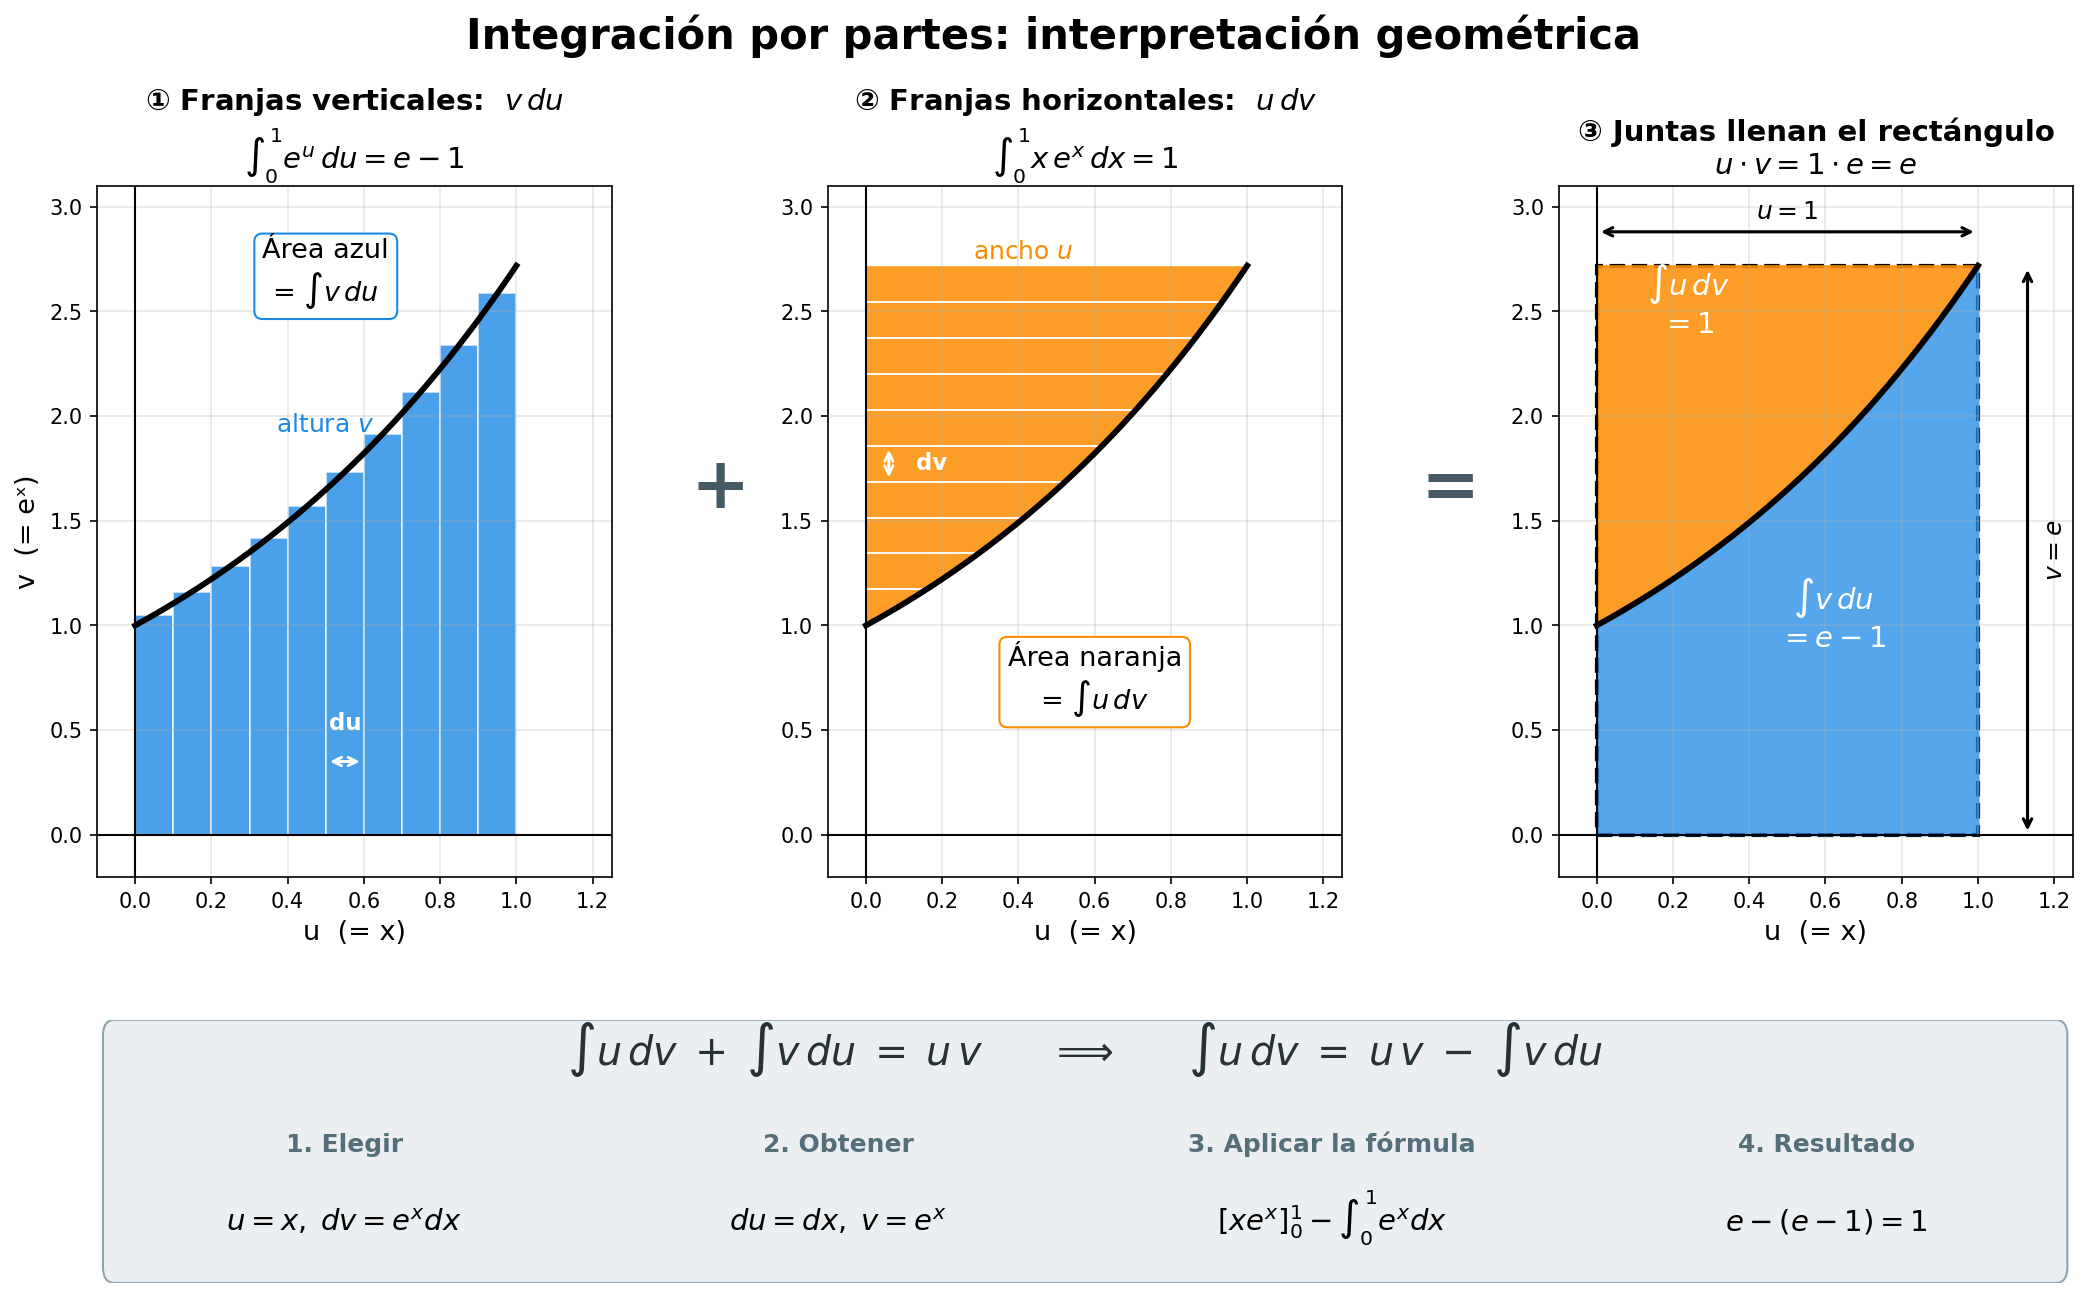 Figura:ejemplo visual de integracion por partes
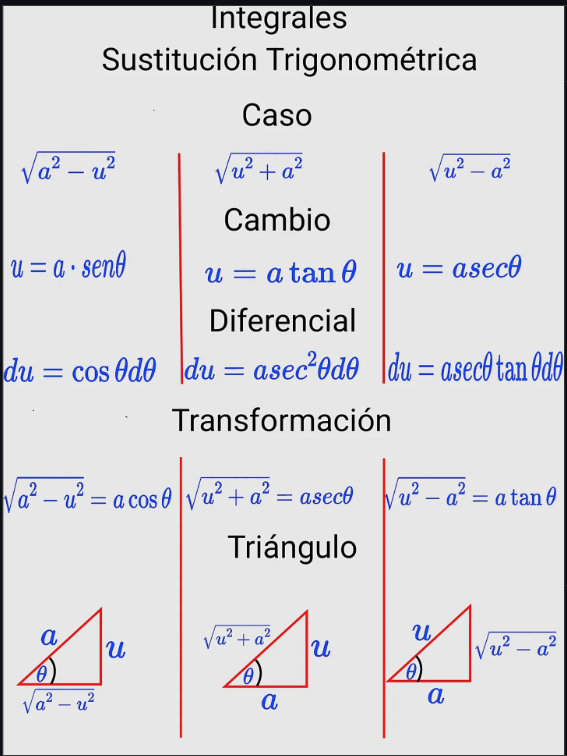 Figura:Sustitucion trigonometrica
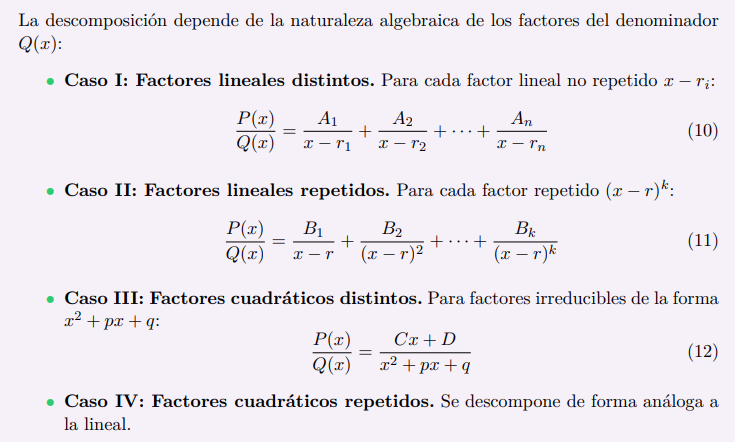 Figura:Tabla de casos de fracciones parciales
 Figura:Ecuaciones diferenciales
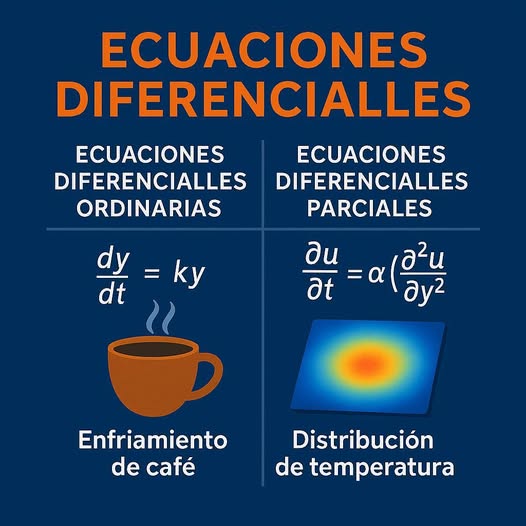 Figura:clasificacion de ecuaciones diferenciales
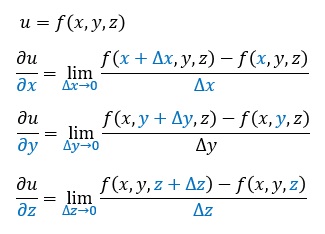 Figura:Derivada parciales definicion
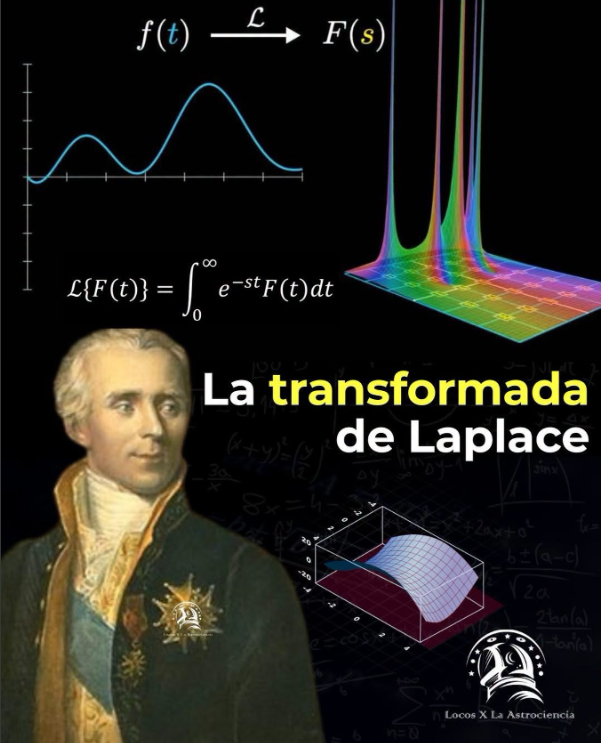 Figura:Transformada de laplace